

E-Rechnung erstellen 2026: Schritt für Schritt zu XRechnung oder ZUGFeRD
Eine E-Rechnung zu erstellen bedeutet nicht, eine normale Rechnung als PDF zu speichern. Die Rechnungsdaten müssen in einem strukturierten elektronischen Format vorliegen, sodass sie maschinell verarbeitet werden können. In dieser Anleitung erfährst du Schritt für Schritt, welche Daten du brauchst, welches Format sinnvoll ist, wie du die Rechnung erzeugst, prüfst und versendest.
Was muss eine E-Rechnung technisch leisten?
Seit dem 1. Januar 2025 gilt eine Rechnung nur dann als E-Rechnung im umsatzsteuerlichen Sinn, wenn sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht.
Eine einfache PDF-Datei erfüllt diese Definition nicht. Sie gilt als sonstige Rechnung.
Normales PDF
Ein klassisches PDF enthält zwar lesbare Rechnungsinformationen, aber keine standardisiert strukturierten Rechnungsdaten für die automatische Verarbeitung.
Strukturierte Daten
Formate wie XRechnung oder geeignete ZUGFeRD-Profile stellen die Rechnungsinformationen strukturiert und maschinell verarbeitbar bereit.
Mehr zu den technischen Grundlagen: EN 16931 verständlich erklärt .
E-Rechnung erstellen: der Ablauf im Überblick
In der Praxis lässt sich der Erstellungsprozess auf wenige klar definierte Schritte reduzieren.
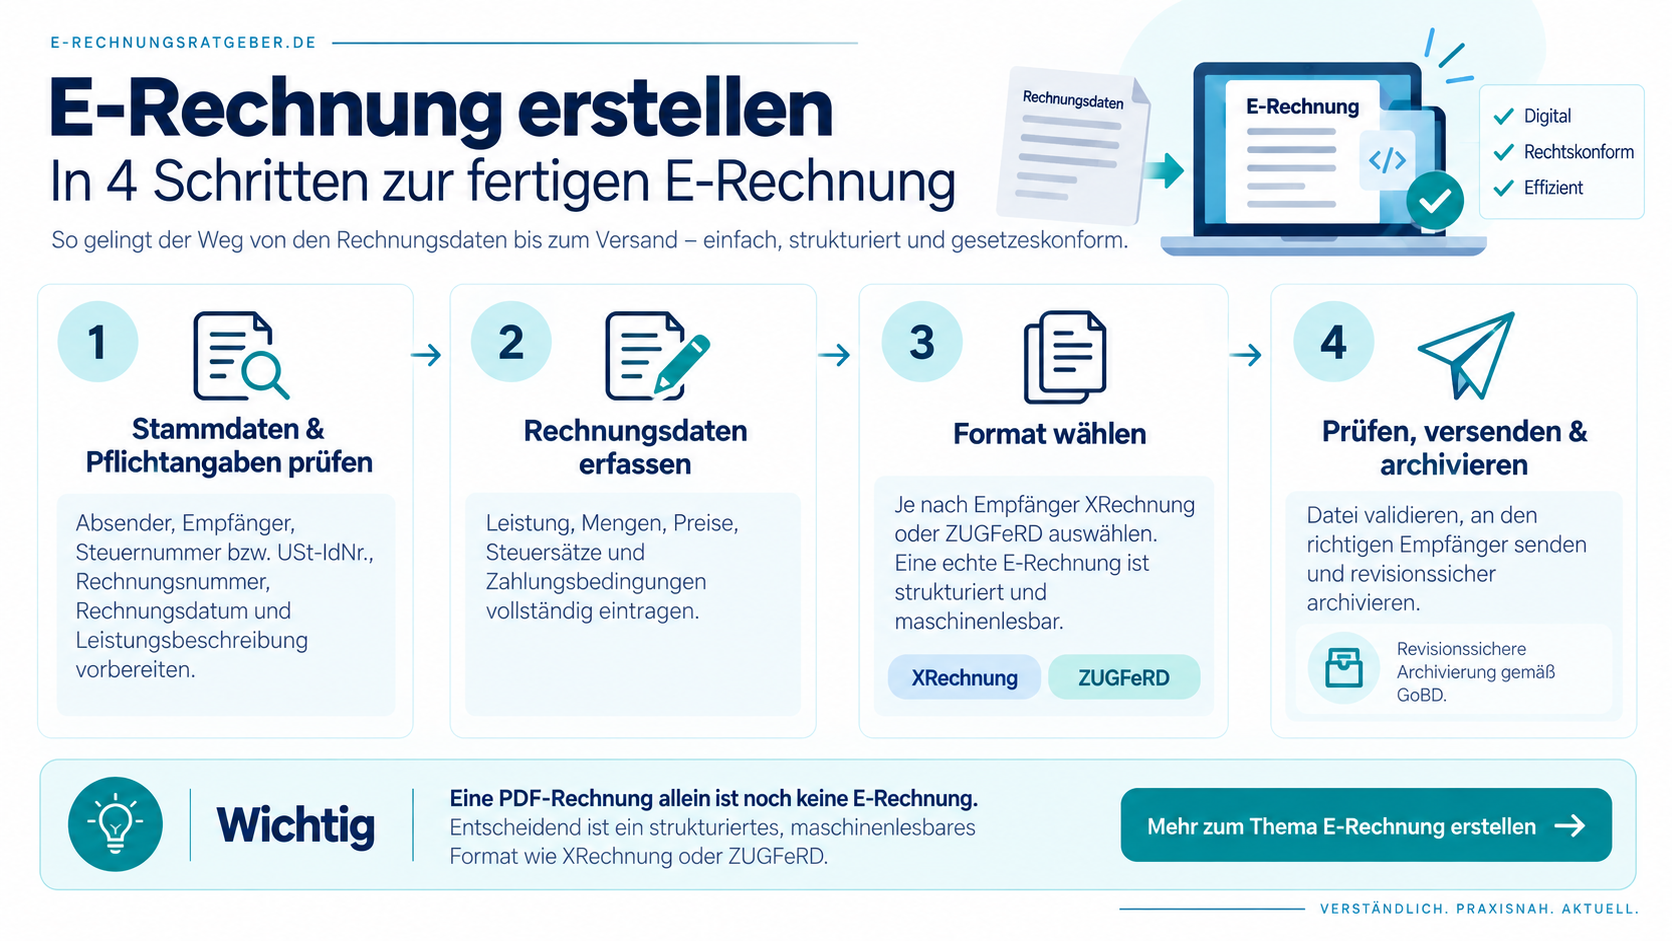
Daten erfassen
Rechnungssteller, Kunde, Leistung, Steuer und Zahlung.
Format erzeugen
XRechnung, ZUGFeRD oder anderes geeignetes Format.
Prüfen
Inhalt, Pflichtfelder und technische Struktur kontrollieren.
Übermitteln
Zum Beispiel per E-Mail, Schnittstelle oder Portal.
Zuerst prüfen: Muss überhaupt eine E-Rechnung erstellt werden?
Bevor du ein Format auswählst, solltest du zunächst prüfen, ob der konkrete Rechnungsfall überhaupt unter die obligatorische E-Rechnung fällt.
- Handelt der Rechnungsaussteller als Unternehmer?
- Ist der Kunde Unternehmer und bezieht die Leistung für sein Unternehmen?
- Sind beide Beteiligten im relevanten Inland ansässig?
- Besteht für den Umsatz eine Rechnungsausstellungspflicht?
- Greift eine gesetzliche Ausnahme?
- Kann noch eine Übergangsregel genutzt werden?
Hilfreich sind unsere Übersichten zur E-Rechnungspflicht , zum B2B-Geschäft und zu den E-Rechnung-Ausnahmen .
Das richtige E-Rechnungsformat auswählen
In Deutschland sind vor allem XRechnung und ZUGFeRD verbreitet.
Beide können die gesetzlichen Anforderungen erfüllen, unterscheiden sich aber in Aufbau und Darstellung.
XRechnung
XRechnung ist ein strukturiertes XML-Rechnungsformat.
Aktuell gilt weiterhin XRechnung 3.0. Der aktuelle technische Stand ist das Bundle 3.0.2 Summer 2026 Bugfix.
- vollständig strukturierte Daten
- maschinell verarbeitbar
- EN-16931-basiert
- UBL und CII möglich
- auch im B2B einsetzbar
ZUGFeRD
ZUGFeRD verbindet bei den geeigneten Profilen eine PDF-Darstellung mit eingebetteten strukturierten XML-Daten.
Aktuell ist ZUGFeRD 2.5.2 die aktuelle veröffentlichte Version.
- menschenlesbare PDF-Darstellung
- strukturierte XML-Daten
- automatisch verarbeitbar
- mehrere Profile verfügbar
- besonders praktisch für viele B2B-Prozesse
Unsere ausführliche Entscheidungshilfe: XRechnung vs. ZUGFeRD . Die Profile erklären wir unter ZUGFeRD Profile .
Rechnungsdaten vollständig erfassen
Eine E-Rechnung braucht grundsätzlich dieselben umsatzsteuerlichen Pflichtangaben wie eine klassische Rechnung – diese Angaben müssen nun jedoch strukturiert abgebildet werden.
| Bereich | Typische Angaben | Warum wichtig? |
|---|---|---|
| Rechnungsaussteller | Name und vollständige Anschrift | Identifikation des leistenden Unternehmers |
| Rechnungsempfänger | Name und vollständige Anschrift | Zuordnung zum Geschäftspartner |
| Steuer-ID | Steuernummer oder Umsatzsteuer-ID, soweit erforderlich | Umsatzsteuerliche Identifikation |
| Rechnungsnummer | Eindeutige fortlaufende Nummer | Eindeutige Rechnungsidentifikation |
| Rechnungsdatum | Ausstellungsdatum | Pflichtangabe nach UStG |
| Leistung | Menge und Art der Lieferung beziehungsweise Umfang und Art der Leistung | Leistung muss eindeutig feststellbar sein |
| Leistungszeitpunkt | Liefer- oder Leistungsdatum | Steuerliche Periodenzuordnung |
| Entgelt | Nettobeträge und gegebenenfalls Minderungen des Entgelts | Berechnungsgrundlage der Umsatzsteuer |
| Umsatzsteuer | Steuersatz und Steuerbetrag beziehungsweise Befreiungshinweis | Steuerliche Behandlung des Umsatzes |
| Referenzen | Bestellnummer, Kundenreferenz oder andere Empfängerangaben | Erleichtert automatische Zuordnung |
E-Rechnung mit Software erzeugen
In der Praxis solltest du die XML-Struktur nicht manuell programmieren.
Rechnungs-, Buchhaltungs- oder ERP-Software übernimmt normalerweise die Umwandlung deiner Rechnungsdaten in das passende strukturierte Format.
Rechnungssoftware
Für Selbstständige und kleine Unternehmen meist der einfachste Einstieg.
Buchhaltungssoftware
Kombiniert Rechnungsstellung häufig direkt mit Buchhaltung und Steuerberatung.
ERP-System
Für größere Unternehmen können E-Rechnungen direkt aus ERP- oder Warenwirtschaftssystemen entstehen.
Web-Anwendung
Browserbasierte Lösungen können E-Rechnungen ohne lokale Installation erzeugen.
Konverter
Vorhandene Rechnungsdaten können gegebenenfalls in ein geeignetes E-Rechnungsformat umgewandelt werden.
Individuelle Lösung
Unternehmen mit eigenen Systemen können XRechnung oder ZUGFeRD direkt technisch implementieren.
E-Rechnung vor dem Versand prüfen
Eine erzeugte XML-Datei sollte nicht ungeprüft versendet werden.
Eine technische Validierung kann feststellen, ob die Datei die Formatregeln und die jeweiligen Geschäftsregeln erfüllt.
Format validieren
Prüfe, ob XML-Struktur, Pflichtfelder, Datentypen und Geschäftsregeln eingehalten werden.
Rechnung kontrollieren
Prüfe Empfänger, Leistung, Rechnungsnummer, Steuer, Beträge, Zahlungsdaten und Referenzen.
E-Rechnung an den Kunden versenden
Für normale B2B-E-Rechnungen gibt es umsatzsteuerlich keinen einzigen vorgeschriebenen Übermittlungsweg.
Je nach Vereinbarung kommen beispielsweise folgende Wege infrage:
Die XML- oder ZUGFeRD-Datei wird als Anhang verschickt.
Schnittstelle
Systeme tauschen Rechnungsdaten automatisiert aus.
Portal
Die E-Rechnung wird über eine Plattform bereitgestellt.
Gemeinsamer Speicher
Innerhalb bestimmter Strukturen kann ein zentraler Speicherort verwendet werden.
Datenträger
Das BMF nennt sogar die Übergabe auf einem Datenträger als grundsätzlich möglichen Weg.
B2G
Bei öffentlichen Auftraggebern können besondere Portale und Übermittlungswege vorgeschrieben sein.
E-Rechnung nach dem Versand richtig aufbewahren
Mit dem Versand ist der Prozess nicht beendet. Unternehmen müssen Rechnungen auch ordnungsgemäß aufbewahren.
Umsatzsteuerlich beträgt die Aufbewahrungsfrist für ein Doppel ein- und ausgehender Rechnungen grundsätzlich acht Jahre.
Für empfangene Rechnungen findest du weitere Hinweise unter E-Rechnung empfangen .
Welche Software eignet sich zum Erstellen von E-Rechnungen?
Welche Lösung passt, hängt stark von Unternehmensgröße, Rechnungsvolumen und vorhandener Buchhaltung ab.
Selbstständige
Meist reicht eine einfache Rechnungs- oder Buchhaltungssoftware mit XRechnung und ZUGFeRD.
Kleine Unternehmen
Wichtig sind zusätzlich Bank, Buchhaltung, Steuerberaterzugang und Belegverwaltung.
Unternehmen mit ERP
Hier sind Schnittstellen, Stammdaten, Workflows und automatisierte Verarbeitung wichtiger.
E-Rechnungssoftware vergleichen
Vergleiche Lösungen nicht nur nach dem Preis. Achte darauf, welche Formate erstellt werden können, ob E-Rechnungen empfangen werden, wie die Buchhaltung angebunden ist und welche Exportmöglichkeiten bestehen.
Kann man eine E-Rechnung kostenlos erstellen?
Ja. Für kleinere Rechnungsvolumen gibt es kostenlose oder dauerhaft kostenlose Softwareangebote, mit denen sich strukturierte Rechnungen erstellen lassen.
Entscheidend ist jedoch nicht, dass irgendwo eine XML-Datei erzeugt wird, sondern dass das Ergebnis tatsächlich ein zulässiges E-Rechnungsformat ist und die Rechnungsdaten vollständig und korrekt enthalten sind.
Einen Vergleich findest du unter kostenlose E-Rechnungssoftware .
8 typische Fehler beim Erstellen einer E-Rechnung
1. Eine normale PDF als E-Rechnung betrachten
Eine unstrukturierte PDF ist keine E-Rechnung nach der seit 2025 geltenden Definition.
2. Das falsche Format verwenden
Nicht jede XML-Datei und nicht jedes ZUGFeRD-Profil erfüllt automatisch die Anforderungen.
3. Pflichtangaben nur in eine PDF-Anlage schreiben
Umsatzsteuerliche Pflichtangaben müssen grundsätzlich im strukturierten Teil enthalten sein.
4. Kundenreferenzen ignorieren
Fehlende Bestellnummern oder Kundenreferenzen können dazu führen, dass eine formal korrekte Rechnung beim Empfänger nicht automatisch zugeordnet werden kann.
5. XML ungeprüft versenden
Eine technische Validierung kann viele Format- und Logikfehler bereits vor dem Versand erkennen.
6. Nur die technische Prüfung durchführen
Auch Beträge, Kunde, Leistung und Steuer müssen inhaltlich richtig sein.
7. Nur die sichtbare PDF aufbewahren
Bei einer E-Rechnung muss insbesondere der strukturierte Rechnungsteil in seiner ursprünglichen Form erhalten bleiben.
8. B2B und B2G gleich behandeln
Bei öffentlichen Auftraggebern können zusätzlich Portal, Leitweg-ID und weitere Vorgaben gelten.
Häufige Fragen zum Erstellen einer E-Rechnung
Wie kann ich eine E-Rechnung erstellen?
Du erfasst zunächst die vollständigen Rechnungsdaten, wählst ein geeignetes strukturiertes Format wie XRechnung oder ein geeignetes ZUGFeRD-Profil und lässt die Datei von einer Rechnungs-, Buchhaltungs- oder ERP-Software erzeugen. Anschließend sollte die Rechnung inhaltlich und technisch geprüft und über einen geeigneten Weg versendet werden.
Kann ich eine E-Rechnung als PDF erstellen?
Eine gewöhnliche PDF-Datei ist keine E-Rechnung im umsatzsteuerlichen Sinn. Ein hybrides Format wie ZUGFeRD kann jedoch eine PDF/A-3-Darstellung mit eingebetteten strukturierten XML-Daten verbinden.
Welches Format sollte ich für eine E-Rechnung verwenden?
In Deutschland sind insbesondere XRechnung und geeignete ZUGFeRD-Profile verbreitet. Welches Format besser passt, hängt vom Empfänger, vom Geschäftsprozess und von der eingesetzten Software ab.
Welche XRechnung-Version ist aktuell?
Aktuell gilt weiterhin XRechnung 3.0. Der aktuelle technische Stand ist das XRechnung Bundle 3.0.2 Summer 2026 Bugfix mit Fassung vom 31. August 2026.
Welche ZUGFeRD-Version ist aktuell?
Aktuell ist ZUGFeRD 2.5.2 die veröffentlichte Version. Das aktuelle Infopaket trägt das Datum 4. August 2026.
Müssen alle Pflichtangaben im XML stehen?
Ja. Für eine ordnungsmäßige E-Rechnung müssen die umsatzsteuerrechtlichen Pflichtangaben grundsätzlich im strukturierten Teil enthalten sein. Ergänzende Unterlagen können als Anlagen beigefügt werden.
Muss eine E-Rechnung technisch validiert werden?
Eine Validierung ist keine eigenständige Voraussetzung für die steuerliche Anerkennung. Das BMF empfiehlt sie jedoch, weil damit fehlende oder unlogische Angaben und technische Formatfehler früh erkannt werden können.
Kann ich eine E-Rechnung per E-Mail versenden?
Ja. Für die allgemeine B2B-E-Rechnung schreibt das Umsatzsteuerrecht keinen bestimmten Übermittlungsweg vor. Eine E-Rechnung kann beispielsweise per E-Mail, Schnittstelle oder Internetportal übermittelt werden.
Brauche ich für eine B2B-E-Rechnung eine Leitweg-ID?
Grundsätzlich nein. Eine Leitweg-ID wird insbesondere im B2G-Bereich für Rechnungen an öffentliche Auftraggeber verwendet. Im normalen B2B-Geschäft ist sie umsatzsteuerlich nicht erforderlich.
Kann ich eine E-Rechnung kostenlos erstellen?
Ja. Es gibt kostenlose beziehungsweise dauerhaft kostenlose Softwareangebote, mit denen sich strukturierte E-Rechnungen erstellen lassen. Dabei sollten Format, Funktionsumfang, Dokumentlimits und Exportmöglichkeiten geprüft werden.
Wie lange muss eine E-Rechnung aufbewahrt werden?
Umsatzsteuerlich sind ein- und ausgehende Rechnungen grundsätzlich acht Jahre aufzubewahren. Bei einer E-Rechnung muss zumindest der strukturierte Teil unversehrt in seiner ursprünglichen Form erhalten bleiben.
Kann ich 2026 noch eine normale Rechnung erstellen?
Ja. Bis zum 31. Dezember 2026 können Rechnungsaussteller grundsätzlich noch eine sonstige Rechnung verwenden. Bei einer elektronischen sonstigen Rechnung, etwa einer normalen PDF-Datei, ist grundsätzlich die Zustimmung des Empfängers erforderlich.
Passende Ratgeber zum Erstellen von E-Rechnungen
E-Rechnung Software
Programme für Erstellung, Empfang und Buchhaltung vergleichen.
Software vergleichen →Offizielle Quellen und technische Grundlagen
- Bundesministerium der Finanzen – Fragen und Antworten zur obligatorischen E-Rechnung, Stand März 2026
- § 14 UStG – Ausstellung von Rechnungen
- § 27 Abs. 38 UStG – Übergangsregelungen
- KoSIT / XStandards Einkauf – aktuelle Versionen und Bundles der XRechnung
- KoSIT – XRechnung Bugfix Release Sommer 2026
- Forum elektronische Rechnung Deutschland – ZUGFeRD
- FeRD – ZUGFeRD 2.5.2, Infopaket vom 4. August 2026
Rechts- und Quellenstand zuletzt geprüft am 12. September 2026. Technische Standards und Formatversionen können aktualisiert werden. Insbesondere bei besonderen Branchenanforderungen, B2G-Rechnungen, steuerlichen Sonderfällen oder individuellen Kundenvorgaben sollte der konkrete Prozess zusätzlich geprüft werden. Diese Seite dient der allgemeinen Information und ersetzt keine individuelle Steuer- oder Rechtsberatung.