

E-Rechnung Pflicht 2028: Was ab 1. Januar gilt, wer betroffen ist und welche Ausnahmen bleiben
Der 1. Januar 2028 ist der wichtigste Stichtag der bisherigen deutschen E-Rechnungseinführung. Die allgemeinen Übergangsfristen laufen Ende 2027 aus. Für grundsätzlich erfasste inländische B2B-Umsätze ist die strukturierte E-Rechnung dann verpflichtend. Gleichzeitig bleiben gesetzliche Ausnahmen bestehen.
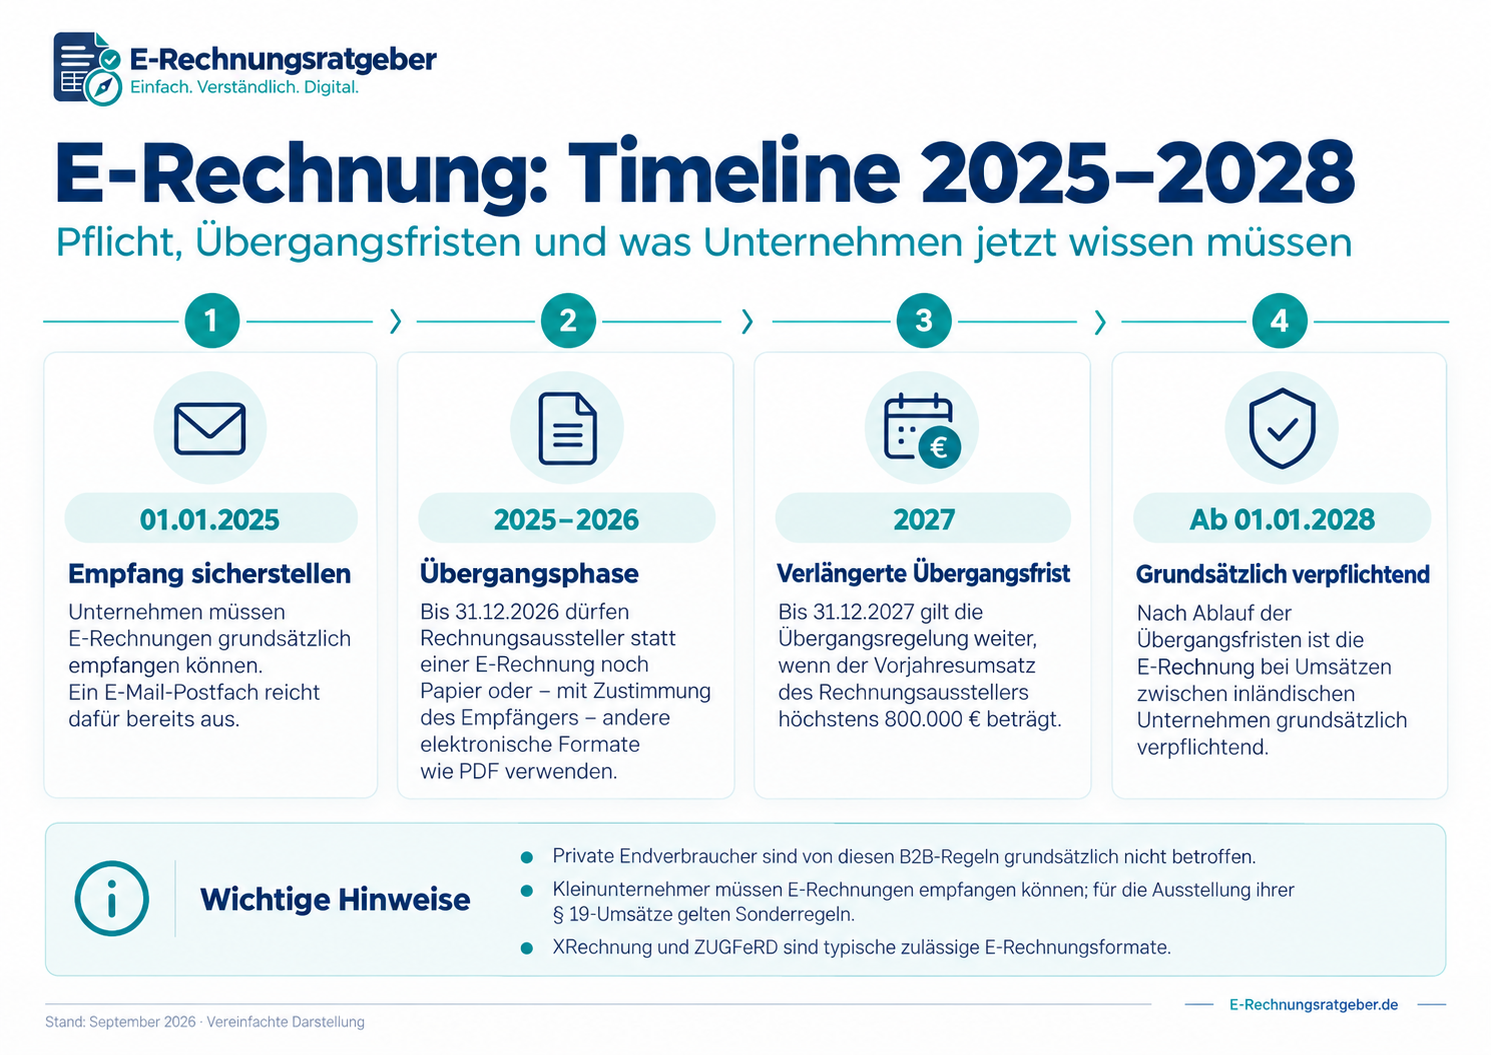
Was ändert sich am 1. Januar 2028?
Die E-Rechnungspflicht wird nicht erst 2028 eingeführt. Sie gilt dem Grunde nach bereits seit 2025. Bis Ende 2027 bestehen jedoch Übergangsregeln, die Rechnungsausstellern unter bestimmten Voraussetzungen weiterhin sonstige Rechnungen ermöglichen.
Diese allgemeinen Übergangsregeln laufen mit 31. Dezember 2027 aus.
Übergangsfristen enden
Papier- und einfache PDF-Rechnungen können für grundsätzlich verpflichtende B2B-Fälle nicht mehr allein auf die bisherige Übergangsregel gestützt werden.
800.000 Euro entfallen
Die Umsatzgrenze war nur für die verlängerte Übergangsregel des Jahres 2027 relevant. Sie ist keine dauerhafte Befreiungsgrenze.
Ausnahmen bleiben
Kleinunternehmer, Kleinbetragsrechnungen, bestimmte steuerfreie Umsätze und weitere gesetzlich geregelte Fälle bleiben gesondert zu prüfen.
Was passiert 2028 mit der 800.000-Euro-Grenze?
Die häufig genannte Grenze von 800.000 Euro ist keine allgemeine Umsatzgrenze für die E-Rechnungspflicht. Sie dient lediglich der verlängerten Übergangsregel für 2027.
Bis 800.000 Euro Vorjahresumsatz
Rechnungsaussteller mit einem maßgeblichen Vorjahresumsatz von nicht mehr als 800.000 Euro können unter den gesetzlichen Voraussetzungen 2027 noch sonstige Rechnungen verwenden.
Umsatzhöhe dafür nicht mehr entscheidend
Die verlängerte 800.000-Euro-Übergangsregel ist ausgelaufen. Auch kleinere regelbesteuerte Unternehmen müssen deshalb erfasste B2B-Umsätze grundsätzlich als E-Rechnung abrechnen.
Wer muss ab 2028 grundsätzlich E-Rechnungen ausstellen?
Die obligatorische E-Rechnung betrifft grundsätzlich Leistungen eines Unternehmers an einen anderen Unternehmer für dessen Unternehmen, wenn die gesetzlichen Voraussetzungen des § 14 UStG erfüllt sind und Rechnungsaussteller sowie Rechnungsempfänger im relevanten Inland ansässig sind.
Typische Fälle sind beispielsweise Rechnungen zwischen zwei deutschen Unternehmen, Selbstständigen, Freiberuflern oder gewerblichen Betrieben.
Unternehmen an Unternehmen
Ein deutscher Lieferant stellt einem deutschen Unternehmenskunden eine Rechnung über eine betriebliche Leistung.
Selbstständiger an Geschäftskunden
Auch Freelancer, Berater oder andere Selbstständige können grundsätzlich E-Rechnungen ausstellen müssen.
Rechnung an Privatkunden
Gewöhnliche B2C-Rechnungen fallen nicht unter die obligatorische E-Rechnungspflicht des inländischen B2B-Bereichs.
Auslandskunden
Bei grenzüberschreitenden Sachverhalten muss geprüft werden, ob die Voraussetzungen der deutschen Inlandsregel überhaupt erfüllt sind.
Welche Ausnahmen von der E-Rechnungspflicht bleiben 2028 bestehen?
Das Ende der Übergangsfristen hebt die dauerhaft vorgesehenen gesetzlichen Ausnahmen nicht auf.
Kleinunternehmer
Für Leistungen von Kleinunternehmern gilt eine eigenständige Ausnahme von der verpflichtenden Ausstellung einer E-Rechnung.
Kleinunternehmer-Regeln →Kleinbetragsrechnungen
Rechnungen mit einem Gesamtbetrag von höchstens 250 Euro können grundsätzlich weiterhin als sonstige Rechnung ausgestellt werden.
Fahrausweise
Fahrausweise, die als Rechnung gelten, unterliegen weiterhin eigenen Regelungen.
Privatkunden
Die obligatorische E-Rechnung richtet sich grundsätzlich nicht an gewöhnliche B2C-Rechnungen.
Viele steuerfreie Umsätze
Für zahlreiche steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG besteht umsatzsteuerlich keine entsprechende verpflichtende Rechnungsausstellung.
Nichtunternehmerische juristische Personen
Leistungen an juristische Personen, die nicht Unternehmer sind, sind hinsichtlich der obligatorischen B2B-E-Rechnung anders geregelt.
Reicht ab 2028 noch eine normale PDF-Rechnung?
Für einen Fall, in dem eine E-Rechnung verpflichtend ist, reicht eine gewöhnliche PDF-Datei grundsätzlich nicht aus.
Seit 2025 gilt eine Rechnung nur dann als E-Rechnung im umsatzsteuerlichen Sinne, wenn sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht.
Klassisches PDF
Eine reine PDF-Datei enthält keine strukturierte Rechnungsdatenbasis. Sie ist deshalb eine sonstige Rechnung.
Strukturierte Rechnung
Formate wie XRechnung oder geeignete ZUGFeRD-Versionen können die Anforderungen an eine E-Rechnung erfüllen.
Mehr dazu: XRechnung vs. ZUGFeRD .
XRechnung oder ZUGFeRD ab 2028?
Unternehmen müssen nicht grundsätzlich nur ein einziges Rechnungsformat für alle Geschäftspartner verwenden. Entscheidend ist, dass das verwendete Format die gesetzlichen Anforderungen erfüllt.
XRechnung
XRechnung enthält strukturierte XML-Daten und ist besonders im deutschen öffentlichen Bereich stark etabliert.
- strukturierte Rechnungsdaten
- maschinell verarbeitbar
- EN-16931-basiert
- auch im B2B-Bereich nutzbar
- keine integrierte klassische PDF-Ansicht
ZUGFeRD
Geeignete ZUGFeRD-Profile verbinden eine menschenlesbare PDF-Darstellung mit strukturierten XML-Rechnungsdaten.
- strukturierte XML-Daten
- zusätzliche PDF-Darstellung
- maschinell verarbeitbar
- für viele B2B-Prozesse komfortabel
- geeignete Profile erforderlich
Was gilt ab 2028 für bestehende EDI-Verfahren?
Für EDI-Verfahren, die noch nicht die Anforderungen an eine E-Rechnung erfüllen, besteht bis Ende 2027 eine eigene Übergangsregel.
Diese Übergangsregel endet ebenfalls mit Ablauf des 31. Dezember 2027.
Nicht konformes EDI
Ein Verfahren kann ab 2028 nicht allein deshalb weiter als Ersatz genutzt werden, weil es bereits vor der E-Rechnungspflicht im Einsatz war.
Geeignetes strukturiertes Verfahren
Erfüllt ein vereinbartes elektronisches Format selbst die gesetzlichen Voraussetzungen einer E-Rechnung, kann ein entsprechender automatisierter Austausch weiterhin möglich sein.
Muss man erst ab 2028 E-Rechnungen empfangen können?
Nein. Die Empfangspflicht ist deutlich älter als der 2028-Stichtag.
Inländische Unternehmen müssen grundsätzlich bereits seit dem 1. Januar 2025 in der Lage sein, E-Rechnungen zu empfangen.
Empfang
Bereits seit 2025 relevant.
Lesen
XML-Rechnungen sollten zuverlässig visualisiert werden können.
Prüfen
Inhalt und technische Plausibilität sollten geprüft werden können.
Archivieren
Der strukturierte Originalteil muss ordnungsgemäß aufbewahrt werden.
Mehr dazu: E-Rechnung empfangen .
E-Rechnung 2028: Typische Beispiele
| Situation | 2028 | Begründung |
|---|---|---|
| Regelbesteuerte GmbH an deutsche GmbH | E-Rechnung grundsätzlich erforderlich | Typischer inländischer B2B-Fall. |
| Solo-Selbstständiger an deutschen Geschäftskunden | E-Rechnung grundsätzlich erforderlich | Unternehmensgröße oder Mitarbeiterzahl schaffen keine allgemeine Ausnahme. |
| Unternehmen mit 300.000 Euro Umsatz | E-Rechnung grundsätzlich erforderlich | Die 800.000-Euro-Übergangsregel ist ausgelaufen. |
| Kleinunternehmer nach § 19 UStG | Besondere Ausnahme | Leistungen von Kleinunternehmern sind hinsichtlich der Ausstellung gesondert geregelt. |
| Rechnung über 180 Euro | Kleinbetragsregel kann greifen | Kleinbetragsrechnungen bis 250 Euro sind gesondert geregelt. |
| Rechnung an Privatkunden | Keine obligatorische B2B-E-Rechnung | Privatkunden sind nicht der typische Anwendungsbereich dieser Pflicht. |
| Normale PDF zwischen zwei verpflichteten Unternehmen | Nicht ausreichend | Eine gewöhnliche PDF ist keine strukturierte E-Rechnung. |
Was Unternehmen spätestens vor 2028 erledigen sollten
Wer 2027 noch eine Übergangsregel nutzen kann, sollte dieses Jahr nicht als Grund zum Warten verstehen. Es ist die letzte allgemeine Vorbereitungsphase.
Rechnungsfälle analysieren
Unterscheide B2B, B2C, Ausland und gesetzliche Ausnahmefälle.
Software prüfen
Stelle sicher, dass dein System geeignete strukturierte Formate erzeugen und empfangen kann.
Format festlegen
Kläre, wann XRechnung und wann ZUGFeRD verwendet werden soll.
Stammdaten bereinigen
Prüfe Kunden-, Steuer-, Zahlungs- und Rechnungsdaten.
Prozesse testen
Erstelle Testrechnungen und prüfe Versand, Empfang und Validierung.
Archivierung klären
Stelle sicher, dass der strukturierte Originalteil ordnungsgemäß erhalten bleibt.
Jetzt E-Rechnungssoftware vergleichen
Eine geeignete Software sollte nicht nur E-Rechnungen erstellen, sondern auch Empfang, Prüfung, Archivierung und die Zusammenarbeit mit Buchhaltung oder Steuerberater unterstützen.
7 Fehler rund um die E-Rechnungspflicht 2028
1. „Unter 800.000 Euro bin ich auch 2028 befreit.“
Falsch. Die 800.000-Euro-Grenze betrifft nur die verlängerte Übergangsregel für 2027.
2. Eine normale PDF als E-Rechnung behandeln
Ein einfaches PDF enthält keine strukturierte Rechnungsdatenbasis und reicht in einem verpflichtenden E-Rechnungsfall nicht aus.
3. Glauben, 2028 sei die Empfangspflicht neu
E-Rechnungen müssen grundsätzlich bereits seit dem 1. Januar 2025 empfangen werden können.
4. Jede Rechnung ausnahmslos als E-Rechnung behandeln
Auch nach Ende der Übergangsfristen bestehen gesetzliche Ausnahmen.
5. Bestehendes EDI ungeprüft weiterverwenden
Die Sonder-Übergangsregel für nicht bereits konformes EDI endet ebenfalls Ende 2027.
6. Nur den Versand betrachten
Ein funktionierender E-Rechnungsprozess umfasst auch Empfang, Darstellung, Prüfung, Buchhaltung und Archivierung.
7. Erst im Januar 2028 testen
Stammdaten, Formate, Schnittstellen und Rechnungsprozesse sollten deutlich vor dem Pflichttermin getestet werden.
Häufige Fragen zur E-Rechnungspflicht 2028
Was ändert sich ab dem 1. Januar 2028 bei der E-Rechnung?
Mit Ablauf des 31. Dezember 2027 enden die allgemeinen Übergangsregelungen zur Ausstellung von E-Rechnungen. Für grundsätzlich erfasste inländische B2B-Umsätze muss dann eine E-Rechnung verwendet werden, sofern keine gesetzliche Ausnahme besteht.
Gilt die 800.000-Euro-Grenze auch noch 2028?
Nein. Die 800.000-Euro-Grenze ist Teil der verlängerten Übergangsregel für 2027. Ab 2028 besteht diese allgemeine Umsatzgrenzen-Übergangsregel nicht mehr.
Müssen kleine Unternehmen ab 2028 E-Rechnungen schreiben?
Die Unternehmensgröße allein schafft keine allgemeine Ausnahme. Auch kleinere regelbesteuerte Unternehmen können für erfasste inländische B2B-Umsätze zur E-Rechnung verpflichtet sein. Für Kleinunternehmer nach § 19 UStG besteht allerdings eine eigenständige Sonderregel.
Müssen Kleinunternehmer ab 2028 E-Rechnungen schreiben?
Leistungen von Kleinunternehmern sind hinsichtlich der verpflichtenden Ausstellung einer E-Rechnung gesondert geregelt. Die Kleinunternehmer-Ausnahme ist von den allgemeinen Übergangsfristen zu unterscheiden. Kleinunternehmer müssen jedoch E-Rechnungen empfangen können.
Ist eine PDF-Rechnung ab 2028 noch erlaubt?
In Fällen, in denen eine E-Rechnung verpflichtend ist, reicht eine gewöhnliche unstrukturierte PDF-Datei grundsätzlich nicht aus. In Ausnahmefällen, beispielsweise bei Kleinbetragsrechnungen, kann weiterhin eine sonstige Rechnung zulässig sein.
Welche E-Rechnungsformate kann man 2028 verwenden?
Verbreitete geeignete Formate sind insbesondere XRechnung und geeignete ZUGFeRD-Profile. Auch andere strukturierte Formate können zulässig sein, wenn sie die gesetzlichen Voraussetzungen erfüllen.
Muss eine E-Rechnung ab 2028 per bestimmtem Portal versendet werden?
Für die allgemeine umsatzsteuerliche B2B-E-Rechnung schreibt das Gesetz keinen einzigen bestimmten Übermittlungsweg vor. E-Mail, Schnittstellen oder Portale können je nach Prozess in Betracht kommen. Im B2G-Bereich können zusätzliche Vorgaben gelten.
Muss ich erst 2028 E-Rechnungen empfangen können?
Nein. Inländische Unternehmen müssen grundsätzlich bereits seit dem 1. Januar 2025 E-Rechnungen empfangen können. Ein E-Mail-Postfach kann für den reinen Empfang ausreichen.
Was gilt 2028 für EDI?
Die Übergangsregel für EDI-Verfahren, die noch nicht selbst die Voraussetzungen einer E-Rechnung erfüllen, endet mit Ablauf des Jahres 2027. Erfüllt ein strukturiertes vereinbartes Verfahren die gesetzlichen Anforderungen, kann es weiterhin genutzt werden.
Welche Ausnahmen bleiben auch nach 2028?
Unter anderem bestehen besondere Regelungen für Leistungen von Kleinunternehmern, Kleinbetragsrechnungen bis 250 Euro, Fahrausweise sowie Fälle, in denen bereits keine entsprechende umsatzsteuerliche Rechnungspflicht besteht.
Diese Seiten helfen bei der Vorbereitung auf 2028
E-Rechnungspflicht
Der komplette Zeitplan von 2025 bis 2028 inklusive Ausnahmen.
Alle Fristen ansehen →E-Rechnung Pflicht 2027
Die 800.000-Euro-Grenze und das letzte Übergangsjahr verständlich erklärt.
2027-Regeln ansehen →E-Rechnung Software
Programme für XRechnung, ZUGFeRD, Empfang und Buchhaltung vergleichen.
Software vergleichen →E-Rechnung erstellen
Schritt für Schritt zur strukturierten elektronischen Rechnung.
Zur Anleitung →Kleinunternehmer
Warum die Kleinunternehmer-Ausnahme auch nach den Übergangsfristen wichtig bleibt.
Sonderregeln ansehen →XRechnung vs. ZUGFeRD
Welches E-Rechnungsformat passt zu welchem Anwendungsfall?
Formate vergleichen →Offizielle Grundlagen dieser Seite
- Bundesministerium der Finanzen: Fragen und Antworten zur verpflichtenden E-Rechnung, Stand März 2026
- § 14 Umsatzsteuergesetz – Ausstellung von Rechnungen und Definition der E-Rechnung
- § 27 Abs. 38 Umsatzsteuergesetz – Übergangsregelungen bis Ende 2027
- § 33 Umsatzsteuer-Durchführungsverordnung – Kleinbetragsrechnungen
- § 34 Umsatzsteuer-Durchführungsverordnung – Fahrausweise als Rechnungen
- § 34a Umsatzsteuer-Durchführungsverordnung – Rechnungen von Kleinunternehmern
Rechts- und Quellenstand zuletzt geprüft am 12. September 2026. Die aktuellen Regelungen können durch spätere Gesetzesänderungen oder neue Verwaltungsanweisungen angepasst werden. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Steuer- oder Rechtsberatung.