

E-Rechnung empfangen 2026: E-Mail, XML, Viewer, Prüfung und Aufbewahrung richtig einrichten
Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich in der Lage sein, E-Rechnungen zu empfangen. Dafür brauchst du nicht zwingend teure Spezialsoftware: Für den reinen Empfang kann bereits ein E-Mail-Postfach ausreichen. In der Praxis beginnt die eigentliche Arbeit aber erst danach – mit Anzeige, Prüfung, Freigabe, Buchhaltung und Aufbewahrung.
E-Rechnungsempfang in vier Punkten
Wer muss E-Rechnungen empfangen können?
Seit dem 1. Januar 2025 besteht für inländische Unternehmen grundsätzlich die Notwendigkeit, E-Rechnungen empfangen zu können.
Diese Empfangsbereitschaft gilt unabhängig davon, ob das Unternehmen wegen einer Übergangsregel seine eigenen Rechnungen derzeit noch als Papier- oder PDF-Rechnung ausstellen darf.
Selbstständige
Auch Einzelunternehmer und Freelancer müssen grundsätzlich E-Rechnungen empfangen können.
Kleinunternehmer
Die Ausnahme von der eigenen E-Rechnungsausstellung beseitigt die Empfangspflicht nicht.
E-Rechnung für Kleinunternehmer →Unternehmen
GmbH, UG, Personengesellschaften und andere inländische Unternehmen müssen ebenfalls empfangsbereit sein.
Mehr zu den Fristen: E-Rechnungspflicht 2026 bis 2028 .
Auf welchen Wegen kann eine E-Rechnung empfangen werden?
Das Umsatzsteuerrecht schreibt keinen einzigen technischen Empfangskanal für alle Unternehmen vor. Dadurch können unterschiedliche Lösungen verwendet werden.
Die E-Rechnungsdatei wird als Anhang an ein Postfach geschickt.
Schnittstelle
Rechnungen werden automatisiert zwischen Systemen übertragen.
Portal
Der Empfänger lädt die Rechnung über ein Internetportal herunter.
Speicher
Geschäftspartner greifen auf einen gemeinsamen Speicherort zu.
Datenträger
Auch die Übergabe auf einem elektronischen Datenträger kann grundsätzlich ein Übermittlungsweg sein.
Reicht ein E-Mail-Postfach für den Empfang einer E-Rechnung?
Ja. Das Bundesfinanzministerium stellt ausdrücklich klar, dass für den Empfang einer E-Rechnung bereits ein E-Mail-Postfach genügen kann.
Gerade kleine Unternehmen müssen deshalb nicht allein wegen der Empfangspflicht sofort ein teures E-Rechnungsportal einführen.
E-Mail-Postfach
- Geschäftspartner kennen die Rechnungsadresse
- XML- und PDF/A-3-Anhänge können empfangen werden
- Spamfilter blockiert zulässige Dateien nicht
- Verantwortliche prüfen den Posteingang
Zentraler Rechnungseingang
- eigene Adresse wie rechnung@...
- automatische Zuordnung zur Buchhaltung
- definierter Prüf- und Freigabeprozess
- Originaldatei wird geordnet aufbewahrt
Was passiert nach dem Empfang einer E-Rechnung?
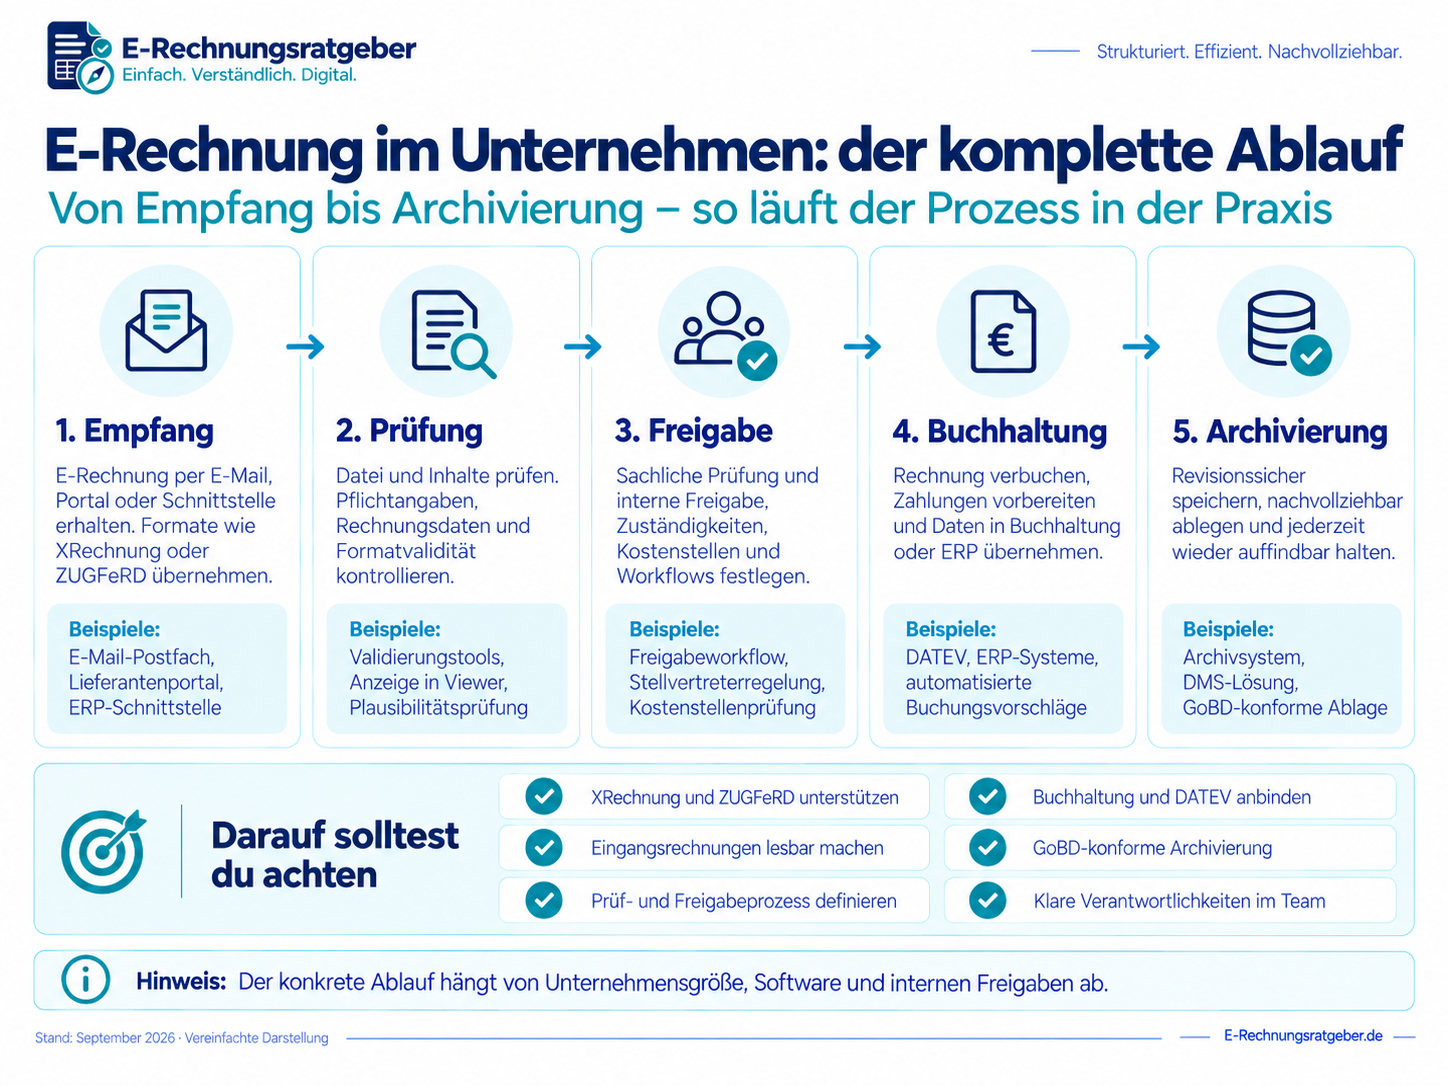
Der Dateieingang ist nur der erste Schritt. Ein sauberer E-Rechnungsprozess verbindet Empfang, Prüfung, Freigabe, Buchhaltung und Aufbewahrung.
XRechnung oder ZUGFeRD empfangen: Was ist der Unterschied?
Im deutschen Geschäftsverkehr begegnen dir besonders häufig XRechnung und ZUGFeRD. Beide können strukturierte E-Rechnungen sein, sehen für den Empfänger aber unterschiedlich aus.
Strukturierte XML-Datei
Eine XRechnung enthält keine integrierte klassische PDF-Rechnungsansicht.
- maschinenlesbare Daten
- keine integrierte PDF-Ansicht
- Viewer für komfortables Lesen sinnvoll
- besonders im B2G-Bereich verbreitet
PDF/A-3 plus XML
ZUGFeRD kombiniert die sichtbare Rechnungsdarstellung mit einem eingebetteten strukturierten Datensatz.
↳ eingebettete XML-Daten
- menschenlesbare PDF-Ansicht
- strukturierte XML-Daten eingebettet
- automatisch verarbeitbar
- für viele B2B-Prozesse komfortabel
Wie öffnet und liest man eine empfangene XRechnung?
Eine XML-Datei lässt sich technisch zwar mit einem Texteditor öffnen. Für die tägliche Rechnungsprüfung ist diese Darstellung jedoch meist ungeeignet.
Ein E-Rechnungsviewer liest die strukturierten Felder aus und stellt daraus eine verständliche Rechnungsansicht zusammen.
XML
<ID>2026-42</ID>
...
</Invoice>
Maschinenlesbar, aber für Menschen nicht besonders komfortabel.
Lesbare Rechnungsansicht
Rechnungsnummer, Lieferant, Rechnungsdatum, Positionen, Steuer und Gesamtbetrag werden übersichtlich dargestellt.
Was gilt, wenn PDF und XML unterschiedliche Angaben enthalten?
Bei einer hybriden E-Rechnung wie ZUGFeRD können sowohl eine sichtbare PDF-Darstellung als auch strukturierte XML-Daten vorhanden sein.
Seit Einführung der obligatorischen E-Rechnung ist der strukturierte Rechnungsteil führend.
Sichtbare Darstellung
Die PDF hilft Mitarbeitern, die Rechnung schnell zu lesen und optisch zu kontrollieren.
Strukturierte Daten
Bei Abweichungen sind die Rechnungsinformationen des strukturierten Teils entscheidend.
E-Rechnung empfangen: der ideale Ablauf in 5 Schritten
Auch ein kleiner Betrieb sollte festlegen, was mit einer eingehenden E-Rechnung passiert. Der Prozess muss nicht kompliziert sein.
Empfangen
Rechnung kommt per E-Mail, Portal oder Schnittstelle an.
Anzeigen
XML wird über Viewer oder Rechnungssoftware lesbar gemacht.
Prüfen
Lieferant, Leistung, Beträge, Steuer und Bankdaten werden kontrolliert.
Freigeben
Verantwortlicher bestätigt sachliche und rechnerische Richtigkeit.
Buchen & aufbewahren
Daten werden übernommen und die Originaldatei geordnet aufbewahrt.
Wie sollte eine empfangene E-Rechnung geprüft werden?
Automatische Verarbeitung bedeutet nicht, dass jede empfangene Rechnung ungeprüft bezahlt werden sollte.
Absender
Stammt die Rechnung tatsächlich vom erwarteten Lieferanten?
Pflichtangaben
Sind Rechnungsnummer, Datum, Unternehmen und steuerliche Angaben vorhanden?
Leistung
Wurden die berechneten Produkte oder Leistungen tatsächlich bezogen?
Zahlung
Stimmen Gesamtbetrag, Zahlungsziel und Bankverbindung?
Mehr dazu auf unserer verbindlich geplanten Seite E-Rechnung prüfen und validieren .
Sicherheit: E-Rechnungen können ebenfalls gefälscht werden
Das strukturierte Format schützt ein Unternehmen nicht automatisch vor gefälschten Rechnungen, kompromittierten E-Mail-Konten oder manipulierten Zahlungsinformationen.
Neue Bankverbindung
Wird plötzlich eine andere IBAN angegeben, sollte sie über einen bekannten Kontaktweg beim Lieferanten verifiziert werden.
Unbekannter Absender
Unerwartete Rechnungen und Anhänge sollten nicht allein deshalb vertraut werden, weil sie wie eine E-Rechnung aussehen.
Prüfprozess
Lieferung, Bestellung, Vertrag und Rechnung sollten nachvollziehbar zusammenpassen.
Wie lange muss eine empfangene E-Rechnung aufbewahrt werden?
Unternehmer müssen ein- und ausgehende Rechnungen umsatzsteuerlich grundsätzlich acht Jahre aufbewahren.
Bei E-Rechnungen besonders wichtig
- strukturierten Rechnungsteil aufbewahren
- ursprüngliche Form erhalten
- Unversehrtheit sicherstellen
- Datei später wieder auffindbar halten
- maschinelle Auswertbarkeit berücksichtigen
Das Thema vertiefen wir auf E-Rechnung aufbewahren und archivieren .
Brauche ich Software zum Empfangen von E-Rechnungen?
Für den reinen Empfang nicht zwingend. Ein E-Mail-Postfach kann ausreichen.
Software wird vor allem dann wertvoll, wenn E-Rechnungen regelmäßig eingehen und nicht jedes Dokument manuell verarbeitet werden soll.
Viewer
Sinnvoll, wenn nur gelegentlich eine XML-Rechnung lesbar dargestellt werden muss.
Kostenlose Viewer-Optionen findest du im Abschnitt „Wie öffnet und liest man eine empfangene XRechnung?“ weiter oben.
Rechnungs- & Buchhaltungssoftware
Empfangen, anzeigen, Belege zuordnen und in die Buchhaltung übernehmen.
Software vergleichen →ERP / DMS / Workflow
Für höhere Rechnungsvolumen, mehrstufige Freigaben und automatisierte Schnittstellen.
Geeignete Lösungen vergleichen →Welche Software passt zu deinem Rechnungseingang?
Wir vergleichen Lösungen für Selbstständige und kleine Unternehmen – vom kostenlosen Einstieg bis zur integrierten Buchhaltung.
Drei Lösungen für unterschiedliche Anforderungen
sevdesk
Interessant, wenn Rechnungsstellung und Buchhaltung verbunden werden sollen. Der integrierte Empfang beziehungsweise die Verarbeitung ist tarifabhängig.
sevdesk E-Rechnung →Lexware Office
Empfang und Verarbeitung elektronischer Rechnungen lassen sich direkt in die Buchhaltungsumgebung integrieren.
Lexware Office E-Rechnung →easybill
Besonders auf Fakturierung und automatisierte Rechnungsprozesse ausgerichtet. Auch ein Free-Tarif ist verfügbar.
easybill E-Rechnung →Checkliste: Ist dein Unternehmen für E-Rechnungen empfangsbereit?
- Wir haben einen definierten elektronischen Empfangskanal.
- Unsere Geschäftspartner kennen unsere Rechnungsadresse.
- XML-Dateien werden vom E-Mail-System nicht pauschal blockiert.
- Wir können XRechnungen lesbar darstellen.
- ZUGFeRD-Rechnungen können verarbeitet werden.
- Mindestens eine Person ist für den Rechnungseingang verantwortlich.
- Wir prüfen Absender, Beträge, Leistungen und Bankverbindung.
- Rechnungen durchlaufen einen definierten Freigabeprozess.
- Die Originaldatei bleibt erhalten.
- Die Rechnung wird geordnet und dauerhaft auffindbar gespeichert.
- Unsere Steuerberatung weiß, wie die Rechnungsdaten bereitgestellt werden.
- Der Prozess wurde mindestens einmal mit einer echten Testrechnung durchgespielt.
8 häufige Fehler beim E-Rechnungsempfang
1. Empfangspflicht mit Ausstellungsfrist verwechseln
Die Empfangsbereitschaft besteht grundsätzlich bereits seit 2025.
2. Nur PDF-Anhänge akzeptieren
Eine XRechnung kann als reine XML-Datei eintreffen. Das E-Mail-System sollte solche Anhänge nicht pauschal aussortieren.
3. XML für eine kaputte Datei halten
Eine XRechnung ist bewusst maschinenlesbar aufgebaut und benötigt für Menschen häufig eine Visualisierung.
4. Bei ZUGFeRD nur das PDF kontrollieren
Der strukturierte Rechnungsteil ist für die E-Rechnung maßgeblich.
5. Rechnungen direkt aus dem Postfach löschen
Die Originaldatei muss im Aufbewahrungsprozess erhalten bleiben.
6. Automatisch jede Rechnung freigeben
Technisch korrekte Dateien können trotzdem inhaltlich falsch oder betrügerisch sein.
7. Kleinunternehmer als Ausnahme behandeln
Kleinunternehmer sind zwar bei ihrer eigenen Ausstellung besonders geregelt, müssen E-Rechnungen aber empfangen können.
8. Software kaufen, bevor der Prozess definiert ist
Zuerst sollte klar sein, wie viele Rechnungen eingehen, wer sie prüft und wie die Buchhaltung arbeitet.
Häufige Fragen zum Empfang von E-Rechnungen
Seit wann muss ich E-Rechnungen empfangen können?
Inländische Unternehmen müssen grundsätzlich seit dem 1. Januar 2025 in der Lage sein, E-Rechnungen zu empfangen.
Reicht ein E-Mail-Postfach zum Empfang einer E-Rechnung?
Ja. Nach den FAQ des Bundesfinanzministeriums genügt für den Empfang grundsätzlich bereits ein E-Mail-Postfach.
Müssen Kleinunternehmer E-Rechnungen empfangen können?
Ja. Kleinunternehmer sind zwar für ihre entsprechenden eigenen Umsätze von der verpflichtenden E-Rechnungsausstellung ausgenommen, müssen aber E-Rechnungen empfangen können.
Brauche ich spezielle Software zum Empfang?
Nein. Für den reinen Empfang ist keine spezielle kostenpflichtige Software vorgeschrieben. Zum komfortablen Lesen einer XRechnung ist jedoch ein Viewer oder eine geeignete Rechnungssoftware hilfreich.
Wie öffne ich eine XRechnung?
Eine XRechnung besteht aus strukturierten XML-Daten. Ein E-Rechnungsviewer oder eine geeignete Buchhaltungssoftware kann daraus eine lesbare Rechnungsansicht erzeugen.
Gibt es einen kostenlosen E-Rechnungsviewer?
Ja. Neben verschiedenen Angeboten privater Anbieter stellt inzwischen auch die Finanzverwaltung über ELSTER einen Viewer für XRechnung und ZUGFeRD bereit.
Ist eine PDF-Rechnung eine E-Rechnung?
Eine normale PDF ohne strukturierten Rechnungsdatensatz ist seit 2025 keine E-Rechnung im umsatzsteuerlichen Sinn. Sie gilt als sonstige Rechnung.
Was gilt bei ZUGFeRD, wenn PDF und XML voneinander abweichen?
Bei einer hybriden E-Rechnung ist der strukturierte Rechnungsteil maßgeblich. Weichen PDF-Darstellung und strukturierte Rechnungsdaten voneinander ab, sind die strukturierten Daten führend.
Kann eine E-Rechnung über ein Portal empfangen werden?
Ja. Neben E-Mail kommen beispielsweise elektronische Schnittstellen, Internetportale, gemeinsame Speicherorte oder andere elektronische Übertragungswege infrage.
Wie lange muss ich eine empfangene E-Rechnung aufbewahren?
Unternehmer müssen eingehende Rechnungen umsatzsteuerlich grundsätzlich acht Jahre aufbewahren. Bei einer E-Rechnung muss insbesondere der strukturierte Rechnungsteil erhalten bleiben.
Darf ich nach dem Import die XML-Datei löschen?
Die strukturierte Originaldatei sollte nicht einfach gelöscht werden. Für die Aufbewahrung einer E-Rechnung muss insbesondere der strukturierte Rechnungsteil in seiner ursprünglichen Form erhalten bleiben.
Muss ich jede empfangene E-Rechnung automatisch bezahlen?
Nein. Auch E-Rechnungen sollten sachlich, rechnerisch und hinsichtlich des Absenders geprüft werden. Das elektronische Format ersetzt keine betriebliche Rechnungsprüfung.
Passende Ratgeber zum E-Rechnungsempfang
E-Rechnung aufbewahren
Originaldatei, Fristen und strukturierte Rechnungsdaten richtig aufbewahren.
Aufbewahrung verstehen →E-Rechnung Software
Lösungen für Empfang, Erstellung und Buchhaltung vergleichen.
Software vergleichen →Kostenlose Software
Kostenlose Programme und Free-Tarife für kleine Unternehmen.
Kostenlose Lösungen →E-Rechnung erstellen
Die andere Seite des Prozesses: E-Rechnungen korrekt ausstellen.
E-Rechnung erstellen →Offizielle Grundlagen dieser Seite
- Bundesministerium der Finanzen – Fragen und Antworten zur verpflichtenden E-Rechnung, Stand März 2026
- § 14 Umsatzsteuergesetz – Definition und Anforderungen an Rechnungen und elektronische Rechnungen
- § 14b Umsatzsteuergesetz – Aufbewahrung von Rechnungen
- BMF-Schreiben zur obligatorischen E-Rechnung in der jeweils aktuellen Fassung
- ELSTER / Finanzverwaltung – E-Rechnungsviewer für XRechnung und ZUGFeRD
Rechts- und Quellenstand zuletzt geprüft am 12. September 2026. Die konkrete technische Ausgestaltung des Rechnungseingangs hängt von Unternehmensgröße, Buchhaltungsprozess, Software und Vertragspartnern ab. Diese Seite dient der allgemeinen Information und ersetzt keine individuelle steuerliche oder rechtliche Beratung.