

E-Rechnung für Selbstständige 2026: Pflicht, Fristen und einfache Umsetzung
Auch Solo-Selbstständige und Freiberufler können von der E-Rechnungspflicht betroffen sein. Entscheidend sind nicht Mitarbeiterzahl oder Rechtsform, sondern unter anderem der Unternehmerstatus, der konkrete Umsatz und die Frage, ob du an einen anderen inländischen Unternehmer abrechnest. Hier erfährst du, was 2026 bereits gilt und wie du dich mit möglichst wenig Aufwand vorbereitest.
Gilt die E-Rechnungspflicht auch für Selbstständige?
Grundsätzlich ja. Umsatzsteuerlich ist Unternehmer, wer eine gewerbliche oder berufliche Tätigkeit selbstständig ausübt.
Deshalb ist es für die E-Rechnung grundsätzlich nicht entscheidend, ob du eine GmbH mit 50 Mitarbeitern, Einzelunternehmer, Freelancer oder selbstständiger Freiberufler bist.
Selbstständig + Geschäftskunden
Stellst du Rechnungen an andere inländische Unternehmen, können diese Umsätze unter die E-Rechnungspflicht fallen.
Nur Privatkunden
Die obligatorische E-Rechnung nach den neuen B2B-Regeln betrifft nicht gewöhnliche Rechnungen an private Endverbraucher.
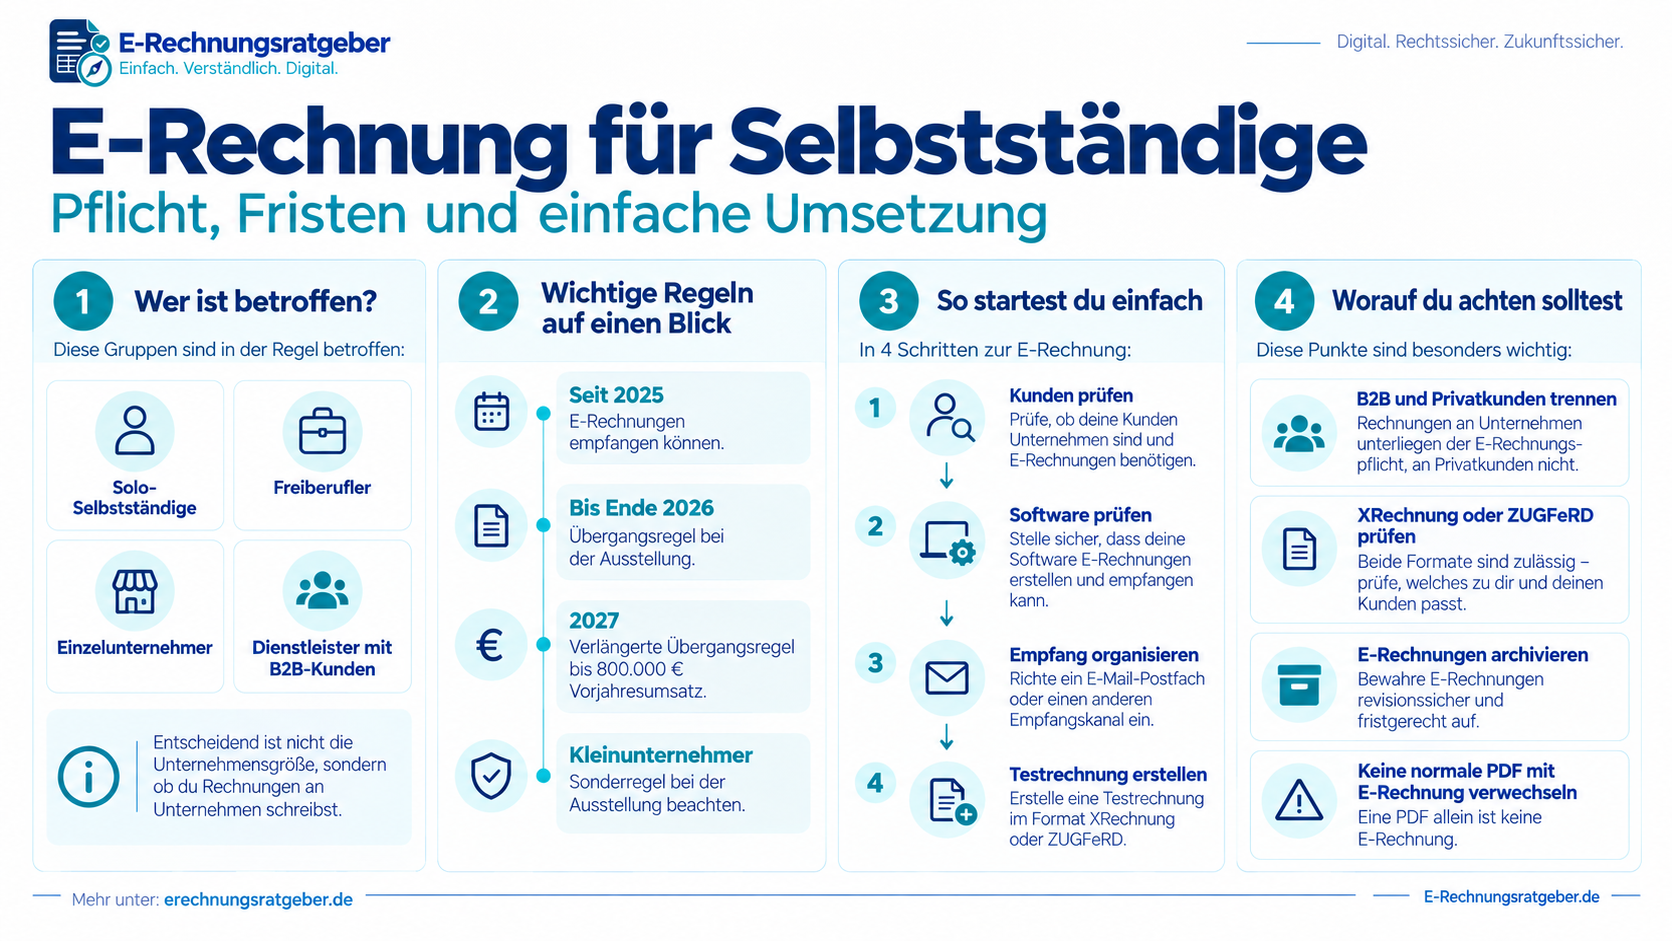
Welche E-Rechnungsfristen gelten für Selbstständige?
Auch für Selbstständige muss zwischen dem Empfangen und dem Ausstellen von E-Rechnungen unterschieden werden.
| Zeitpunkt | Was gilt? | Für Selbstständige praktisch |
|---|---|---|
| Seit 01.01.2025 | E-Rechnungen müssen grundsätzlich empfangen werden können. | Rechnungseingang und Verarbeitung organisieren. |
| Bis 31.12.2026 | Allgemeine Übergangsregelung bei der Ausstellung. | 2026 für Vorbereitung und Testbetrieb nutzen. |
| 2027 | Verlängerte Übergangsregelung für Rechnungsaussteller mit höchstens 800.000 Euro Vorjahresumsatz. | Viele Solo-Selbstständige können deshalb noch bis Ende 2027 unter die Übergangsregelung fallen. |
| Ab 01.01.2028 | Allgemeine Übergangsfristen grundsätzlich beendet. | Betroffene B2B-Rechnungen grundsätzlich als E-Rechnung ausstellen. |
Die vollständigen Regelungen findest du auch auf unserer Seite zur E-Rechnungspflicht .
Was gilt für Freiberufler?
Für die E-Rechnung gibt es keine pauschale Sonderausnahme nur deshalb, weil jemand steuerlich als Freiberufler tätig ist.
Wer eine berufliche Tätigkeit selbstständig ausübt, kann Unternehmer im umsatzsteuerlichen Sinne sein. Damit können beispielsweise auch folgende Berufsgruppen betroffen sein:
Beratung
Unternehmensberater, Coaches und andere selbstständige Berater mit Geschäftskunden.
Kreative Berufe
Designer, Texter, Fotografen und andere Kreative mit B2B-Aufträgen.
IT & Digital
Entwickler, IT-Berater, Online-Dienstleister und Freelancer.
Technische Berufe
Ingenieure und andere selbstständige technische Dienstleister.
Weitere freie Berufe
Auch andere Freiberufler sollten ihre konkreten Rechnungsfälle prüfen.
Gemischte Kunden
Wer sowohl Unternehmen als auch Privatkunden abrechnet, muss die Fälle unterscheiden.
Was gilt, wenn ich als Selbstständiger Kleinunternehmer bin?
Hier gibt es eine wichtige Besonderheit: Für Umsätze, die unter die Kleinunternehmerregelung nach § 19 UStG fallen, besteht aktuell eine besondere Ausnahme bei der Ausstellung.
E-Rechnungen empfangen
Auch Kleinunternehmer müssen grundsätzlich in der Lage sein, E-Rechnungen zu empfangen.
Eigene Rechnungen
Rechnungen über Umsätze, die nach § 19 UStG steuerfrei sind, können weiterhin als sonstige Rechnung übermittelt werden.
Diesen Sonderfall behandeln wir ausführlicher unter E-Rechnung für Kleinunternehmer .
Geschäftskunden oder Privatkunden: Das macht einen Unterschied
Für Selbstständige ist die Kundenstruktur einer der wichtigsten Punkte bei der Einordnung.
Wie viel Aufwand verursacht die Umstellung für Selbstständige?
Bei einem Solo-Selbstständigen mit überschaubarem Rechnungsvolumen muss die Umstellung kein großes Digitalisierungsprojekt werden.
Bedarf prüfen
Kundenstruktur, aktuelles Rechnungsprogramm, Steuerberater und benötigte Formate klären.
Software einrichten
Stammdaten, Bank, Nummernkreis, Einstellungen und gegebenenfalls Steuerberaterzugang konfigurieren.
Test durchführen
Eine Testrechnung erstellen, öffnen, prüfen und den Empfang beziehungsweise Versand testen.
Deutlich aufwendiger wird es, wenn du mehrere Systeme, Warenwirtschaft, Mitarbeiter, individuelle Schnittstellen oder sehr viele Rechnungen nutzt.
Welche E-Rechnungssoftware brauchen Selbstständige?
Für die meisten Solo-Selbstständigen ist die einfachste Lösung besser als das System mit der längsten Funktionsliste.
Typischerweise solltest du auf folgende Punkte achten:
- XRechnung und ZUGFeRD erstellen
- E-Rechnungen empfangen und anzeigen
- bestehende Kunden einfach übernehmen
- Rechnungen und Belege archivieren
- Steuerberaterzugang oder DATEV-Export
- Banking nur dann, wenn du es wirklich benötigst
- vernünftige Kosten bei deinem Rechnungsvolumen
- einfacher Datenexport bei einem späteren Wechsel
Nur wenige Rechnungen?
Dann kann bereits eine kostenlose oder günstige E-Rechnungslösung genügen.
Kostenlose Lösungen ansehen →Rechnung + Buchhaltung?
Dann lohnt sich eine integrierte Lösung mit Belegen, Banking und Steuerberaterzugang.
Software vergleichen →E-Rechnungssoftware für Selbstständige vergleichen
Wir vergleichen unter anderem sevdesk, Lexware Office, easybill, Accountable und BuchhaltungsButler nach Funktionen, Zielgruppe und tatsächlichem benötigten Tarif.
Der 30-Minuten-Startplan für Selbstständige
Du musst heute noch keine perfekte E-Rechnungsstrategie entwickeln. Diese vier Schritte reichen für einen sinnvollen Start.
Musst du dich jetzt mit E-Rechnungen beschäftigen?
Beantworte für dich diese Fragen:
- Bist du selbstständig gewerblich oder beruflich tätig?
- Schreibst du Rechnungen an Unternehmen in Deutschland?
- Bist du Regelbesteuerer oder Kleinunternehmer?
- Wie hoch war dein Vorjahresumsatz?
- Kannst du bereits E-Rechnungen empfangen?
- Kann deine Rechnungssoftware XRechnung oder ZUGFeRD erzeugen?
- Weißt du, wie dein Steuerberater E-Rechnungen übernehmen möchte?
Wenn du bei mehreren Punkten mit „weiß ich nicht“ antwortest, solltest du den Rechnungsprozess jetzt einmal systematisch durchgehen.
5 Fehler, die Selbstständige vermeiden sollten
1. „Ich bin zu klein für die E-Rechnung.“
Die Anzahl der Mitarbeiter oder die Größe des Betriebs entscheidet nicht grundsätzlich darüber, ob du Unternehmer im Sinne der Regelung bist.
2. „Als Freiberufler betrifft mich das nicht.“
Auch eine selbstständige berufliche Tätigkeit kann umsatzsteuerlich eine Unternehmereigenschaft begründen.
3. Kleinunternehmer und 800.000-Euro-Grenze verwechseln
Das sind unterschiedliche Regelungen mit unterschiedlichen Voraussetzungen und Folgen.
4. Nur die eigenen Ausgangsrechnungen betrachten
Der Empfang von E-Rechnungen ist bereits heute relevant.
5. Zu komplizierte Software kaufen
Ein Solo-Selbstständiger benötigt nicht automatisch ein komplexes ERP-System. Entscheidend ist dein tatsächlicher Prozess.
Häufige Fragen zur E-Rechnung für Selbstständige
Müssen Selbstständige E-Rechnungen schreiben?
Selbstständige können von der E-Rechnungspflicht betroffen sein, wenn sie als Unternehmer entsprechende inländische B2B-Umsätze ausführen. Für die Ausstellung gelten derzeit noch Übergangsregelungen und gesetzliche Ausnahmen.
Gilt die E-Rechnungspflicht auch für Freiberufler?
Ja, grundsätzlich kann sie auch Freiberufler betreffen. Das Umsatzsteuerrecht erfasst sowohl selbstständige gewerbliche als auch selbstständige berufliche Tätigkeiten.
Was gilt 2026 für Selbstständige?
E-Rechnungen müssen grundsätzlich bereits empfangen werden können. Bei der Ausstellung kann 2026 noch die allgemeine Übergangsregelung genutzt werden, sofern die jeweiligen Voraussetzungen erfüllt sind.
Was gilt für Selbstständige mit weniger als 800.000 Euro Umsatz?
Für 2027 sieht die Übergangsregelung vor, dass Rechnungsaussteller mit höchstens 800.000 Euro Gesamtumsatz im vorangegangenen Kalenderjahr unter den gesetzlichen Voraussetzungen weiterhin sonstige Rechnungen verwenden können. Ab 2028 läuft diese allgemeine Übergangsregelung aus.
Was gilt für selbstständige Kleinunternehmer?
Für Umsätze, die der Kleinunternehmerregelung nach § 19 UStG unterliegen, besteht eine besondere Ausnahme von der Pflicht zur Ausstellung einer E-Rechnung. E-Rechnungen müssen jedoch grundsätzlich empfangen werden können.
Brauche ich als Selbstständiger eine teure Software?
Nein. Bei wenigen Rechnungen kann eine einfache oder kostenlose Lösung ausreichen. Wichtig ist, dass sie die benötigten E-Rechnungsformate und deinen tatsächlichen Arbeitsablauf unterstützt.
Reicht für den Empfang ein E-Mail-Postfach?
Für den reinen Empfang kann grundsätzlich bereits ein E-Mail-Postfach genügen. Für Darstellung, Verarbeitung, Buchhaltung und Archivierung ist geeignete Software häufig komfortabler.
Was ist für Selbstständige besser: XRechnung oder ZUGFeRD?
Das hängt vom Empfänger ab. ZUGFeRD kann für viele B2B-Prozesse praktisch sein, weil es eine sichtbare PDF-Darstellung mit strukturierten Daten verbindet. XRechnung ist unter anderem bei öffentlichen Auftraggebern stark etabliert.
Die nächsten sinnvollen Schritte
E-Rechnungspflicht
Fristen, Ausnahmen und die 800.000-Euro-Regel ausführlich erklärt.
Pflicht prüfen →E-Rechnung Software
Programme für Selbstständige und kleine Unternehmen vergleichen.
Software vergleichen →Offizielle Grundlagen dieser Seite
- Bundesministerium der Finanzen: FAQ zur verpflichtenden E-Rechnung, Stand März 2026
- § 2 Umsatzsteuergesetz – Unternehmer und Unternehmen
- § 14 Umsatzsteuergesetz – Ausstellung von Rechnungen
- § 27 Abs. 38 Umsatzsteuergesetz – Übergangsregelungen
- § 34a Umsatzsteuer-Durchführungsverordnung – Rechnungen von Kleinunternehmern
Rechtsstand zuletzt geprüft am 12. September 2026. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Steuer- oder Rechtsberatung.