

E-Rechnung Pflicht 2026: Wer betroffen ist, welche Fristen gelten und was jetzt zu tun ist
Die E-Rechnungspflicht ist keine einzelne Frist, die irgendwann 2028 plötzlich beginnt. Der Empfang ist für inländische Unternehmen grundsätzlich bereits seit dem 1. Januar 2025 relevant. Für die verpflichtende Ausstellung gelten dagegen Übergangsfristen. Hier erfährst du, was 2026 gilt, wer ab 2027 handeln muss und welche Ausnahmen bestehen.
Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich E-Rechnungen empfangen können. Für die Ausstellung dürfen Unternehmen im Jahr 2026 noch Übergangsregelungen nutzen. Ab 1. Januar 2027 wird die Ausstellung insbesondere für Unternehmen relevant, deren Vorjahresumsatz über 800.000 Euro liegt. Für kleinere Rechnungsaussteller läuft die entsprechende Übergangsregelung grundsätzlich bis Ende 2027. Ausnahmen – etwa für Kleinunternehmer bei der Ausstellung – bleiben zu beachten.
Was gilt bei der E-Rechnungspflicht aktuell?
Seit dem 1. Januar 2025 unterscheidet das Umsatzsteuerrecht zwischen einer E-Rechnung und einer sonstigen Rechnung.
Eine E-Rechnung muss in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen werden und eine elektronische Verarbeitung ermöglichen. Eine gewöhnliche PDF-Datei erfüllt diese Definition allein nicht.
Die Pflicht betrifft im Kern Rechnungen über bestimmte Leistungen zwischen inländischen Unternehmen (B2B). Dabei muss man zwei Dinge strikt voneinander trennen:
E-Rechnungen empfangen
Inländische Unternehmen müssen grundsätzlich bereits seit dem 1. Januar 2025 in der Lage sein, E-Rechnungen zu empfangen.
Nach den BMF-FAQ genügt für den reinen Empfang grundsätzlich bereits ein E-Mail-Postfach.
E-Rechnung empfangen →E-Rechnungen ausstellen
Für die verpflichtende Ausstellung gelten noch Übergangsregelungen. Im Jahr 2026 dürfen Rechnungsaussteller unter den gesetzlichen Voraussetzungen noch sonstige Rechnungen verwenden.
Entscheidend werden insbesondere die Jahre 2027 und 2028.
E-Rechnung erstellen →E-Rechnung Pflicht: Die Fristen von 2025 bis 2028
Die Einführung erfolgt stufenweise. Für die praktische Planung sind vor allem diese vier Zeitpunkte wichtig:
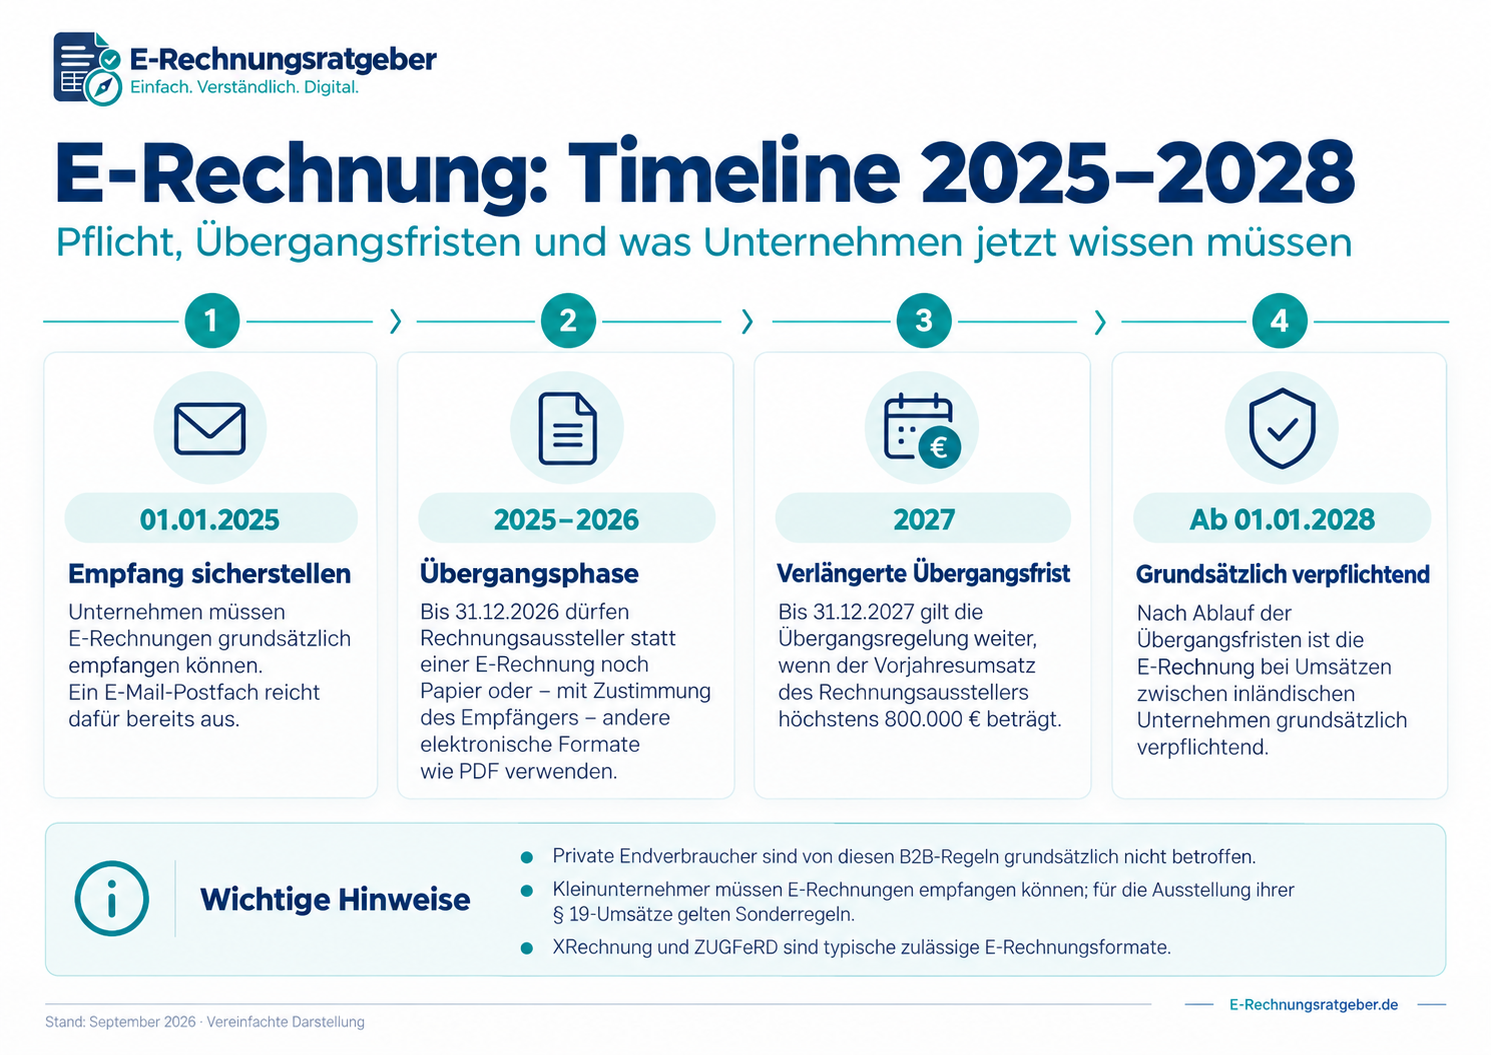
Empfang startet
Inländische Unternehmen müssen grundsätzlich E-Rechnungen empfangen können.
Übergangsphase
Bis 31. Dezember 2026 können Rechnungsaussteller für die betroffenen Umsätze grundsätzlich noch sonstige Rechnungen nutzen.
800.000-Euro-Grenze
Für Rechnungsaussteller mit mehr als 800.000 Euro Vorjahresumsatz endet die allgemeine Übergangsregelung. Für kleinere Aussteller besteht grundsätzlich noch eine verlängerte Übergangsfrist.
Übergangsfristen beendet
Für die von der Regelung erfassten inländischen B2B-Umsätze greift die E-Rechnungspflicht dann grundsätzlich umfassend. Gesetzliche Ausnahmen bleiben.
Wenn du speziell wissen möchtest, welche Unternehmen bereits 2027 umstellen müssen, behandeln wir das ausführlich auf unserer Seite zur E-Rechnungspflicht 2027 .
Wer ist von der E-Rechnungspflicht betroffen?
Die Regelungen richten sich im Wesentlichen an Unternehmer im Sinne des Umsatzsteuerrechts. Dazu gehören nicht nur klassische GmbHs oder größere Betriebe. Auch Selbstständige, Freiberufler und andere selbstständig tätige Unternehmer können erfasst sein.
| Situation | E-Rechnungspflicht? | Wichtig |
|---|---|---|
| Inländisches Unternehmen → inländisches Unternehmen | Grundsätzlich ja | Übergangsfristen und Ausnahmen beachten |
| Unternehmen → Privatkunde (B2C) | Nach dieser B2B-Regel grundsätzlich nein | Andere Rechnungsvorschriften können gelten |
| Selbstständiger / Freiberufler | Kann betroffen sein | Unternehmerstatus und konkreten Umsatz prüfen |
| Kleinunternehmer | Besonderheit | Empfang ja, Ausstellung grundsätzlich ausgenommen |
| Grenzüberschreitender Umsatz | Nicht automatisch nach dieser deutschen B2B-Regel | Gesonderte Vorschriften prüfen |
| Rechnung an öffentliche Auftraggeber | Separate Regeln möglich | B2G-Vorschriften zusätzlich beachten |
Besonders wichtig ist der Begriff „inländisch“. Für die obligatorische B2B-E-Rechnung nach § 14 UStG müssen Rechnungsaussteller und Leistungsempfänger grundsätzlich im Inland beziehungsweise in den gesetzlich erfassten Gebieten ansässig sein.
Wann muss keine E-Rechnung ausgestellt werden?
Nicht jede Rechnung fällt unter die obligatorische E-Rechnungspflicht. Nach den aktuellen BMF-FAQ und den zugrunde liegenden Vorschriften bestehen mehrere wichtige Ausnahmen.
B2C-Umsätze
Rechnungen an private Endverbraucher fallen grundsätzlich nicht unter die neue obligatorische B2B-E-Rechnungspflicht.
Kleinbetragsrechnungen
Rechnungen bis 250 Euro Bruttobetrag dürfen weiterhin als sonstige Rechnung ausgestellt werden.
Fahrausweise
Fahrausweise, die als Rechnung gelten, unterliegen einer eigenen Ausnahme.
Kleinunternehmer
Leistungen von Kleinunternehmern nach § 19 UStG sind von der Pflicht zur Ausstellung einer E-Rechnung ausgenommen.
Bestimmte steuerfreie Umsätze
Für zahlreiche steuerfreie Umsätze, insbesondere aus dem Bereich des § 4 Nr. 8 bis 29 UStG, besteht regelmäßig keine entsprechende umsatzsteuerliche Rechnungspflicht.
Nichtunternehmer
Für Leistungen an juristische Personen, die keine Unternehmer sind, bestehen ebenfalls Besonderheiten.
Was gilt für Kleinunternehmer?
Kleinunternehmer gehören zu den wichtigsten Sonderfällen der neuen Regelung.
E-Rechnung empfangen
Auch Kleinunternehmer müssen grundsätzlich seit dem 1. Januar 2025 in der Lage sein, E-Rechnungen zu empfangen.
E-Rechnung ausstellen
Rechnungen über Umsätze, für die die Kleinunternehmerregelung gilt, dürfen nach § 34a UStDV weiterhin als sonstige Rechnung übermittelt werden.
Wechselt ein Kleinunternehmer zur Regelbesteuerung, kann sich die Situation ändern. Deshalb behandeln wir diesen Fall separat unter E-Rechnung für Kleinunternehmer .
Ist eine PDF-Rechnung eine E-Rechnung?
Eine normale PDF-Datei allein ist seit 2025 keine E-Rechnung im Sinne der neuen Definition.
Eine E-Rechnung muss strukturierte Rechnungsdaten enthalten, die elektronisch verarbeitet werden können.
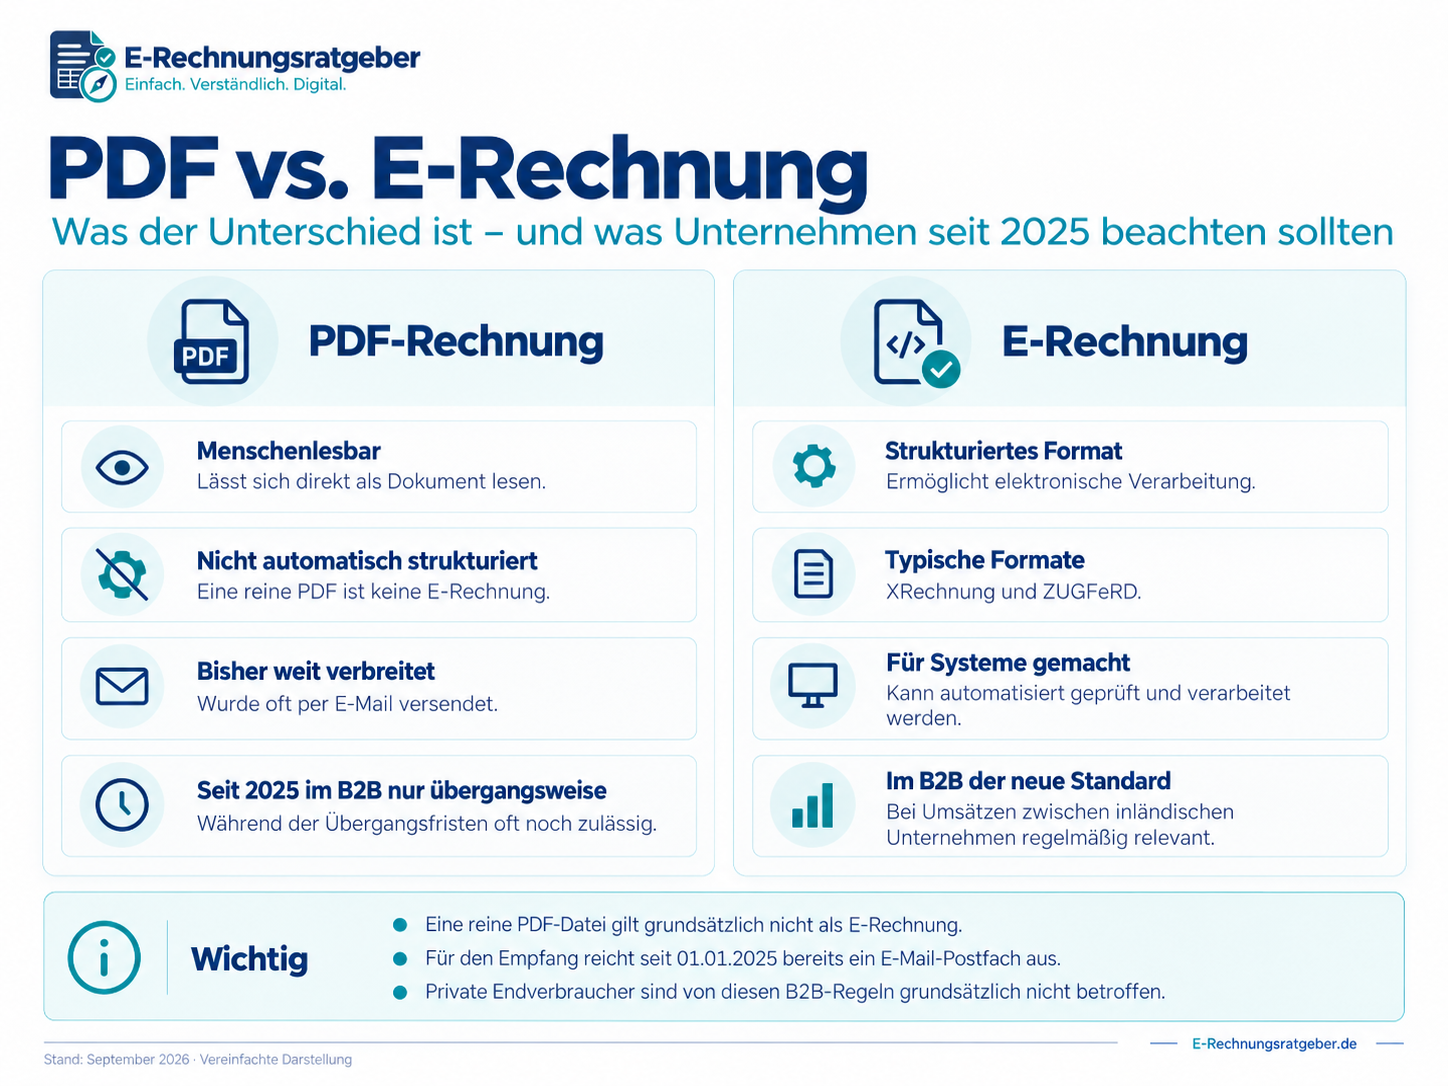
Normale PDF
Eine gewöhnliche PDF-Rechnung ohne strukturierten Rechnungsdatensatz gilt als sonstige Rechnung.
XRechnung / ZUGFeRD
XRechnung und geeignete ZUGFeRD-Versionen gehören zu den in Deutschland gebräuchlichen Formaten, die die Anforderungen erfüllen können.
Welches Format für deinen Betrieb sinnvoller ist, zeigen wir im Vergleich XRechnung vs. ZUGFeRD .
Empfangspflicht und Ausstellungspflicht nicht verwechseln
Viele Missverständnisse entstehen, weil beide Pflichten unter dem Begriff „E-Rechnungspflicht“ zusammengefasst werden. Für die praktische Umsetzung sollte man sie getrennt behandeln.
| Empfang | Ausstellung | |
|---|---|---|
| Seit wann relevant? | Grundsätzlich seit 01.01.2025 | Gestaffelt über Übergangsfristen |
| 2026 | Empfang muss grundsätzlich möglich sein | Übergangsregelung kann noch genutzt werden |
| 2027 | Weiterhin erforderlich | 800.000-Euro-Grenze besonders relevant |
| 2028 | Weiterhin erforderlich | Übergangsfristen grundsätzlich ausgelaufen |
| Kleinunternehmer | Ja | Grundsätzlich besondere Ausnahme |
Was Unternehmen jetzt konkret vorbereiten sollten
Die Übergangszeit sollte nicht nur als Aufschub verstanden werden. 2026 ist ein guter Zeitpunkt, um den gesamten Rechnungsprozess zu testen, bevor die eigene Ausstellungspflicht greift.
Betroffenheit klären
Prüfe, welche Umsätze B2B-Inlandsumsätze sind, welche Ausnahmen greifen und ab welchem Zeitpunkt deine Ausstellungspflicht relevant wird.
Rechnungseingang organisieren
Lege fest, an welche Adresse E-Rechnungen gehen, wer sie prüft und wie sie intern weiterverarbeitet werden.
Softwarebestand prüfen
Kläre, ob dein aktuelles Rechnungs- oder Buchhaltungssystem XRechnung und ZUGFeRD zuverlässig verarbeiten und erstellen kann.
Archivierung festlegen
Der strukturierte Teil der E-Rechnung muss in seiner ursprünglichen Form aufbewahrt werden. Plane den Archivierungsprozess deshalb mit ein.
Steuerberater einbeziehen
Prüfe frühzeitig, wie Rechnungsdaten an die Buchhaltung oder den Steuerberater übergeben werden.
Testlauf durchführen
Erstelle und empfange Testrechnungen, bevor der Prozess im Tagesgeschäft verpflichtend funktionieren muss.
Passende E-Rechnungssoftware finden
Du möchtest wissen, welche Programme XRechnung und ZUGFeRD unterstützen und welche Lösung zu deinem Betrieb passt? In unserem Vergleich betrachten wir Funktionen, Zielgruppen und Kosten.
5 typische Fehler bei der E-Rechnungspflicht
1. „Eine PDF ist doch schon eine E-Rechnung.“
Seit 2025 reicht eine gewöhnliche PDF ohne strukturierten Datensatz dafür grundsätzlich nicht.
2. „Die Pflicht beginnt erst 2028.“
Der Empfang ist bereits seit 2025 relevant. Außerdem endet für einen Teil der Rechnungsaussteller schon 2027 eine wesentliche Übergangsfrist.
3. „Als Kleinunternehmer betrifft mich das gar nicht.“
Kleinunternehmer sind bei der Ausstellung besonders behandelt, müssen E-Rechnungen aber grundsätzlich empfangen können.
4. Nur an die Rechnungserstellung denken
Empfang, Prüfung, Buchhaltung, Archivierung und Übergabe an den Steuerberater gehören ebenfalls zum Prozess.
5. Software erst kurz vor der Frist auswählen
Ein Testlauf im laufenden Betrieb ist deutlich einfacher als eine hektische Umstellung unmittelbar vor dem gesetzlichen Stichtag.
Häufige Fragen zur E-Rechnungspflicht
Ab wann gilt die E-Rechnungspflicht?
Der Empfang von E-Rechnungen ist für inländische Unternehmen grundsätzlich bereits seit dem 1. Januar 2025 erforderlich. Für die verpflichtende Ausstellung gelten Übergangsfristen bis Ende 2026 beziehungsweise unter bestimmten Voraussetzungen bis Ende 2027.
Was ändert sich am 1. Januar 2027?
Die allgemeine Übergangsfrist endet. Für Rechnungsaussteller mit mehr als 800.000 Euro Gesamtumsatz im vorangegangenen Kalenderjahr wird die E-Rechnung bei erfassten inländischen B2B-Umsätzen grundsätzlich verpflichtend. Besondere Ausnahmen und die EDI-Übergangsregelung sind zusätzlich zu berücksichtigen.
Was ändert sich 2028?
Ab dem 1. Januar 2028 sind die allgemeinen Übergangsfristen für die Ausstellung ausgelaufen. Für erfasste inländische B2B-Umsätze ist dann grundsätzlich eine E-Rechnung erforderlich, sofern keine gesetzliche Ausnahme greift.
Ist eine PDF eine E-Rechnung?
Eine normale PDF-Datei ohne strukturierten Rechnungsdatensatz ist seit 2025 grundsätzlich keine E-Rechnung im Sinne des § 14 UStG.
Müssen Kleinunternehmer E-Rechnungen schreiben?
Für Umsätze, die unter die Kleinunternehmerregelung fallen, besteht eine besondere Ausnahme von der Pflicht zur Ausstellung einer E-Rechnung. Kleinunternehmer müssen E-Rechnungen jedoch grundsätzlich empfangen können.
Brauche ich für den Empfang eine spezielle Software?
Für den reinen Empfang kann nach den BMF-FAQ bereits ein E-Mail-Postfach genügen. Für das Lesen, Verarbeiten, Prüfen, Archivieren und Erstellen von E-Rechnungen kann geeignete Software jedoch sinnvoll sein.
Welche E-Rechnungsformate sind üblich?
In Deutschland gehören insbesondere XRechnung und geeignete ZUGFeRD-Versionen zu den üblichen Formaten. Entscheidend ist, dass das verwendete Format die gesetzlichen Anforderungen an strukturierte, elektronisch verarbeitbare Rechnungsdaten erfüllt.
Offizielle Grundlagen dieser Seite
- Bundesministerium der Finanzen: FAQ zur verpflichtenden E-Rechnung, Stand März 2026
- § 14 Umsatzsteuergesetz – Ausstellung von Rechnungen
- § 27 Abs. 38 Umsatzsteuergesetz – Übergangsregelungen zur E-Rechnung
- § 34a Umsatzsteuer-Durchführungsverordnung – Rechnungen von Kleinunternehmern
- BMF-Schreiben vom 15. Oktober 2025 zur obligatorischen E-Rechnung
Quellen und Rechtsstand zuletzt geprüft am 11. September 2026. Diese Seite bietet allgemeine Informationen und ersetzt keine individuelle Steuer- oder Rechtsberatung.