

E-Rechnung Pflicht 2027: Wer ab 1. Januar umstellen muss und wie die 800.000-Euro-Grenze funktioniert
Der 1. Januar 2027 ist der nächste wichtige Stichtag der deutschen E-Rechnungspflicht. Für einen Teil der Unternehmen endet dann die bisherige Übergangsregelung. Entscheidend ist insbesondere der Gesamtumsatz des Rechnungsausstellers im Kalenderjahr 2026. Hier erfährst du, wer 2027 bereits E-Rechnungen ausstellen muss und wer noch ein Jahr Übergangszeit nutzen kann.
Was ändert sich bei der E-Rechnung am 1. Januar 2027?
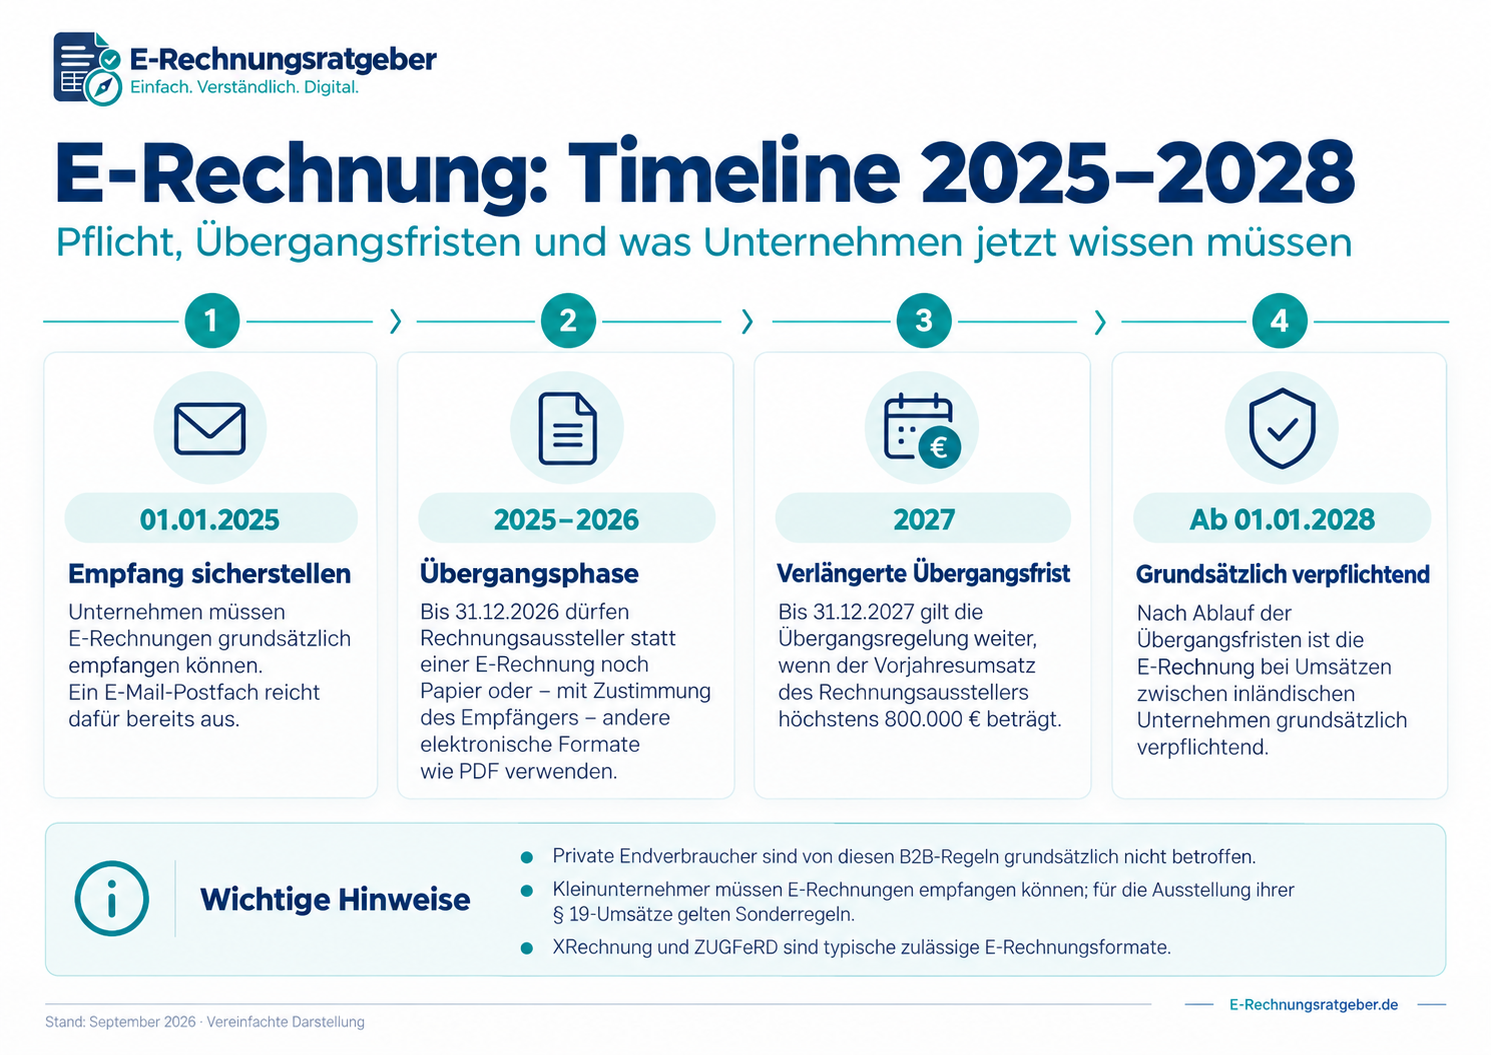
Bis einschließlich 31. Dezember 2026 gilt für Rechnungsaussteller eine weitreichende allgemeine Übergangsregelung. Für die von der neuen Regelung erfassten Umsätze können deshalb 2026 grundsätzlich noch sonstige Rechnungen verwendet werden.
Zum 1. Januar 2027 wird diese allgemeine Übergangsphase eingeschränkt. Dann kommt es insbesondere darauf an, wie hoch der maßgebliche Gesamtumsatz des Rechnungsausstellers im vorangegangenen Kalenderjahr – also im Jahr 2026 – war.
Noch bis Ende 2027 Übergangszeit
Betrug der maßgebliche Gesamtumsatz 2026 nicht mehr als 800.000 Euro, kann für Umsätze des Jahres 2027 grundsätzlich weiterhin eine sonstige Rechnung verwendet werden.
Übergangsregel entfällt
Liegt der maßgebliche Gesamtumsatz 2026 über 800.000 Euro, greift diese verlängerte Übergangsregel 2027 nicht. Für grundsätzlich erfasste inländische B2B-Umsätze ist dann eine E-Rechnung erforderlich.
Wie funktioniert die 800.000-Euro-Grenze genau?
§ 27 Abs. 38 UStG stellt für die verlängerte Übergangsregelung auf den Gesamtumsatz des Rechnungsausstellers im vorangegangenen Kalenderjahr ab.
Für Rechnungen über im Jahr 2027 ausgeführte Umsätze wird deshalb grundsätzlich auf den maßgeblichen Gesamtumsatz des Jahres 2026 geschaut.
Genau 800.000 Euro
Die gesetzliche Formulierung lautet „nicht mehr als 800.000 Euro“. Auch bei genau 800.000 Euro kann die Übergangsregel daher grundsätzlich noch greifen.
Mehr als 800.000 Euro
Sobald der maßgebliche Gesamtumsatz über 800.000 Euro liegt, steht die verlängerte Übergangsregel nach § 27 Abs. 38 Nr. 2 UStG grundsätzlich nicht zur Verfügung.
Wer muss 2027 E-Rechnungen ausstellen?
Die folgende Übersicht zeigt typische Fälle. Sie setzt voraus, dass es sich grundsätzlich um einen von der E-Rechnungspflicht erfassten inländischen B2B-Umsatz handelt.
| Situation | Umsatz 2026 | 2027 | Praktische Folge |
|---|---|---|---|
| Kleines Unternehmen | 350.000 € | Übergangsregel grundsätzlich möglich | Sonstige Rechnung kann 2027 noch zulässig sein. |
| Unternehmen genau an der Grenze | 800.000 € | Übergangsregel grundsätzlich möglich | „Nicht mehr als 800.000 Euro“ schließt den Grenzbetrag ein. |
| Unternehmen über der Grenze | 800.001 € | E-Rechnung grundsätzlich erforderlich | Verlängerte Umsatzgrenzen-Übergangsregel greift nicht. |
| Mittelständisches Unternehmen | 2 Mio. € | E-Rechnung grundsätzlich erforderlich | Erfasste inländische B2B-Rechnungen müssen strukturiert erstellt werden. |
| Kleinunternehmer | innerhalb § 19 UStG | Besondere Ausnahme | Eigene Kleinunternehmer-Umsätze sind grundsätzlich von der E-Rechnungsausstellung ausgenommen. |
| Rechnung an Privatkunde | unerheblich | Keine B2B-E-Rechnungspflicht | Die allgemeine obligatorische B2B-Regel greift hier nicht. |
Darf man 2027 noch PDF- oder Papierrechnungen verschicken?
Das hängt 2027 insbesondere davon ab, ob der Rechnungsaussteller die verlängerte Übergangsregelung nutzen kann.
Papierrechnung
Bei erfüllten Voraussetzungen der Übergangsregelung kann für einen 2027 ausgeführten Umsatz grundsätzlich weiterhin eine Papierrechnung verwendet werden.
Einfache PDF-Rechnung
Eine unstrukturierte PDF ist eine sonstige Rechnung. Wird die Übergangsregel genutzt, kann sie 2027 grundsätzlich weiter eingesetzt werden, wenn der Empfänger dem elektronischen Format zustimmt.
XRechnung
XRechnung ist ein strukturiertes elektronisches Rechnungsformat und kann für die Pflicht verwendet werden.
ZUGFeRD
Geeignete ZUGFeRD-Versionen verbinden strukturierte XML-Daten mit einer sichtbaren PDF-Darstellung.
Die Unterschiede erklären wir ausführlich unter XRechnung vs. ZUGFeRD .
Welche Ausnahmen gelten auch 2027?
Die 800.000-Euro-Grenze ist eine Übergangsregelung. Daneben bestehen eigenständige gesetzliche Ausnahmen, die nicht mit dieser Umsatzgrenze verwechselt werden dürfen.
Kleinunternehmer
Leistungen von Kleinunternehmern nach § 19 UStG sind hinsichtlich der Ausstellung besonders geregelt.
Kleinunternehmer-Regeln →Kleinbetragsrechnungen
Rechnungen bis 250 Euro Bruttobetrag müssen grundsätzlich nicht als E-Rechnung ausgestellt werden.
Fahrausweise
Für Fahrausweise, die als Rechnung gelten, besteht eine eigene Ausnahme.
B2C
Die neue obligatorische B2B-E-Rechnungspflicht betrifft gewöhnliche Rechnungen an Privatkunden grundsätzlich nicht.
Bestimmte steuerfreie Umsätze
Für zahlreiche steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG besteht keine entsprechende Pflicht zur E-Rechnungsausstellung.
Auslandssachverhalte
Die deutsche obligatorische B2B-Regel setzt grundsätzlich einen entsprechenden Inlandsbezug beider beteiligten Unternehmer voraus.
Was gilt 2027 für EDI-Verfahren?
Für Unternehmen, die Rechnungen über Electronic Data Interchange (EDI) austauschen, enthält § 27 Abs. 38 UStG eine eigene Übergangsregelung.
Ein EDI-Verfahren, das noch nicht alle Anforderungen an eine E-Rechnung erfüllt, kann unter den gesetzlichen Voraussetzungen noch bis zum 31. Dezember 2027 verwendet werden.
Was Unternehmen bis zum 1. Januar 2027 erledigen sollten
Wer voraussichtlich über der Umsatzgrenze liegt, sollte nicht bis zum Jahreswechsel warten. Der eigentliche Aufwand entsteht meist nicht beim Dateiformat, sondern bei Prozessen, Stammdaten, Prüfung und Schnittstellen.
Umsatz 2026 beobachten
Prüfe frühzeitig, ob der maßgebliche Gesamtumsatz voraussichtlich über 800.000 Euro liegen wird.
B2B-Umsätze identifizieren
Trenne Geschäftskunden, Privatkunden, Auslandskunden und mögliche Ausnahmefälle.
Software prüfen
Kann dein System aktuelle XRechnungen und ZUGFeRD-Rechnungen erstellen und empfangen?
Kundendaten prüfen
Stelle sicher, dass erforderliche Empfängerdaten und Rechnungsinformationen vollständig hinterlegt sind.
Testrechnungen erzeugen
Teste Erstellung, Validierung, Versand und Darstellung vor dem Pflichttermin.
Buchhaltung abstimmen
Kläre mit Steuerberater oder Buchhaltung, wie strukturierte Rechnungsdaten übernommen und archiviert werden sollen.
E-Rechnungssoftware rechtzeitig vergleichen
Wenn dein bisheriges System die neuen Anforderungen nicht zuverlässig unterstützt, ist 2026 der richtige Zeitpunkt für Auswahl, Einrichtung und Testbetrieb.
Was ist der Unterschied zwischen 2027 und 2028?
Für kleinere Rechnungsaussteller ist 2027 vor allem das letzte Jahr der allgemeinen umsatzabhängigen Übergangsregelung.
Letztes Übergangsjahr
Bei einem maßgeblichen Vorjahresumsatz von höchstens 800.000 Euro kann die Übergangsregel grundsätzlich noch genutzt werden.
Allgemeine Übergangsphase endet
Ab 1. Januar 2028 fällt die allgemeine umsatzabhängige Übergangsregel weg. Gesetzliche Dauer-Ausnahmen bleiben jedoch bestehen.
Die nächste Stufe behandeln wir ausführlich unter E-Rechnung Pflicht 2028 .
Welche besonderen Fälle sollte man bei der 800.000-Euro-Grenze kennen?
Umsatz des gesamten Organkreises
Nach der Verwaltungsauffassung ist bei einer umsatzsteuerlichen Organschaft für die 800.000-Euro-Prüfung auf den maßgeblichen Umsatz des gesamten Organkreises abzustellen.
Abrechnung durch den Leistungsempfänger
Bei einer Rechnungserteilung in Form einer umsatzsteuerlichen Gutschrift bestehen zusätzliche Besonderheiten bei der Beurteilung der Umsatzgrenze. Solche Fälle sollten separat geprüft werden.
Eigene Ausnahme
Die Kleinunternehmerregelung ist keine 800.000-Euro-Übergangsregel, sondern eine eigenständige gesetzliche Ausnahme.
Mehr für Kleinunternehmer →B2G zusätzlich prüfen
Bei Behörden und öffentlichen Auftraggebern können neben dem Umsatzsteuerrecht eigene B2G-Vorschriften gelten.
Die 800.000-Euro-Grenze gilt nicht für den Empfang
Eine besonders häufige Fehlannahme lautet: „Wenn wir 2027 noch unter 800.000 Euro liegen, müssen wir auch noch keine E-Rechnungen empfangen.“
Das ist falsch.
Mehr dazu: E-Rechnung empfangen .
6 typische Fehler rund um die E-Rechnungspflicht 2027
1. Die 800.000 Euro auf das Jahr 2027 beziehen
Für die 2027er Übergangsregel ist grundsätzlich der maßgebliche Gesamtumsatz des vorangegangenen Kalenderjahres – also 2026 – entscheidend.
2. Genau 800.000 Euro als Überschreitung ansehen
Das Gesetz spricht von „nicht mehr als 800.000 Euro“. Genau 800.000 Euro liegen daher grundsätzlich noch innerhalb der Grenze.
3. Unter 800.000 Euro mit dauerhafter Befreiung verwechseln
Die Regel verlängert lediglich die Übergangsphase bis zum 31. Dezember 2027.
4. Eine normale PDF als E-Rechnung behandeln
Eine einfache PDF ohne strukturierten Rechnungsdatensatz ist eine sonstige Rechnung und keine E-Rechnung im aktuellen umsatzsteuerlichen Sinne.
5. Die Empfangspflicht ebenfalls auf 2027 verschieben
E-Rechnungen müssen grundsätzlich bereits seit 2025 empfangen werden können.
6. Ausnahmefälle ignorieren
Kleinunternehmer, Kleinbetragsrechnungen, B2C-Umsätze, bestimmte steuerfreie Umsätze und andere Sonderfälle müssen separat beurteilt werden.
Häufige Fragen zur E-Rechnungspflicht 2027
Was ändert sich bei der E-Rechnung ab 1. Januar 2027?
Die allgemeine Übergangsregel für alle Rechnungsaussteller endet mit Ablauf des Jahres 2026. Für 2027 kann eine verlängerte Übergangsregel grundsätzlich noch genutzt werden, wenn der maßgebliche Gesamtumsatz des Rechnungsausstellers im Vorjahr nicht mehr als 800.000 Euro betrug.
Welches Jahr ist für die 800.000-Euro-Grenze 2027 entscheidend?
Für im Jahr 2027 ausgeführte Umsätze ist grundsätzlich der maßgebliche Gesamtumsatz des Rechnungsausstellers im vorangegangenen Kalenderjahr, also 2026, relevant.
Was gilt bei genau 800.000 Euro Umsatz?
Die gesetzliche Regelung erfasst Rechnungsaussteller, deren maßgeblicher Gesamtumsatz im Vorjahr nicht mehr als 800.000 Euro betragen hat. Genau 800.000 Euro liegen deshalb grundsätzlich noch innerhalb der Übergangsgrenze.
Was gilt bei mehr als 800.000 Euro Umsatz?
Dann kann die verlängerte umsatzabhängige Übergangsregel für 2027 grundsätzlich nicht genutzt werden. Für erfasste inländische B2B-Umsätze muss regelmäßig eine E-Rechnung ausgestellt werden, sofern keine andere Ausnahme greift.
Darf ich 2027 noch PDF-Rechnungen versenden?
Wenn die Voraussetzungen der verlängerten Übergangsregel erfüllt sind, kann grundsätzlich auch 2027 noch eine sonstige Rechnung verwendet werden. Eine einfache elektronische PDF-Rechnung setzt dabei grundsätzlich die Zustimmung des Empfängers voraus.
Darf ich 2027 noch Papierrechnungen ausstellen?
Wenn die Voraussetzungen der Übergangsregel erfüllt sind, kann für entsprechende 2027 ausgeführte Umsätze grundsätzlich noch eine Papierrechnung verwendet werden.
Gilt die 800.000-Euro-Grenze auch für den Empfang?
Nein. Die Grenze betrifft die Übergangsregel für die Ausstellung. E-Rechnungen müssen inländische Unternehmer grundsätzlich bereits seit dem 1. Januar 2025 empfangen können.
Müssen Kleinunternehmer 2027 E-Rechnungen schreiben?
Für Leistungen von Kleinunternehmern besteht eine eigenständige gesetzliche Ausnahme von der verpflichtenden E-Rechnungsausstellung. Diese ist von der 800.000-Euro-Übergangsregel zu unterscheiden.
Was gilt 2027 für EDI?
Für bestimmte EDI-Verfahren, die noch nicht die Anforderungen an eine E-Rechnung erfüllen, besteht eine eigene Übergangsregel bis zum 31. Dezember 2027.
Was passiert ab 2028?
Ab dem 1. Januar 2028 sind die allgemeinen Übergangsregelungen grundsätzlich ausgelaufen. Für erfasste inländische B2B-Umsätze muss dann grundsätzlich eine E-Rechnung verwendet werden, sofern keine gesetzliche Ausnahme besteht.
Die nächsten sinnvollen Themen
E-Rechnungspflicht komplett
Der gesamte Zeitplan von 2025 bis 2028 inklusive Ausnahmen.
Alle Fristen ansehen →E-Rechnung Software
Programme für XRechnung, ZUGFeRD, Empfang und Buchhaltung vergleichen.
Software vergleichen →Offizielle Grundlagen dieser Seite
- Bundesministerium der Finanzen: FAQ zur verpflichtenden E-Rechnung, Stand März 2026
- § 27 Abs. 38 Umsatzsteuergesetz – Übergangsregelungen
- § 14 Umsatzsteuergesetz – Ausstellung von Rechnungen
- Bundesministerium der Finanzen: Schreiben vom 15. Oktober 2024 und 15. Oktober 2025 zur obligatorischen E-Rechnung
Rechts- und Quellenstand zuletzt geprüft am 12. September 2026. Gesetzgebung und Verwaltungsauffassung können sich ändern. Diese Seite dient der allgemeinen Information und ersetzt keine individuelle Steuer- oder Rechtsberatung.